Diversifikation: Nicht alle Eier in einen Korb - aber auch nicht in einen Raum
Inhaltsverzeichnis
- Was Risiko beim Investieren eigentlich bedeutet
- Ebene 1: Wie viele Aktien brauchst du wirklich?
- Der Mythos: "Mein ETF ist doch schon breit gestreut"
- Wenn Korrelation versagt: Zwei Negativbeispiele
- Ebene 2: Wo Anlageklassen-Diversifikation tatsächlich funktioniert
- Asset-Allokation: Die Entscheidung, die am meisten zählt
- Fazit
Das Wichtigste in der Zusammenfassung
- Risiko hat zwei Gesichter: unsystematisches Risiko (einzelne Firma) und systematisches Risiko (Gesamtmarkt bzw. Anlageklasse)
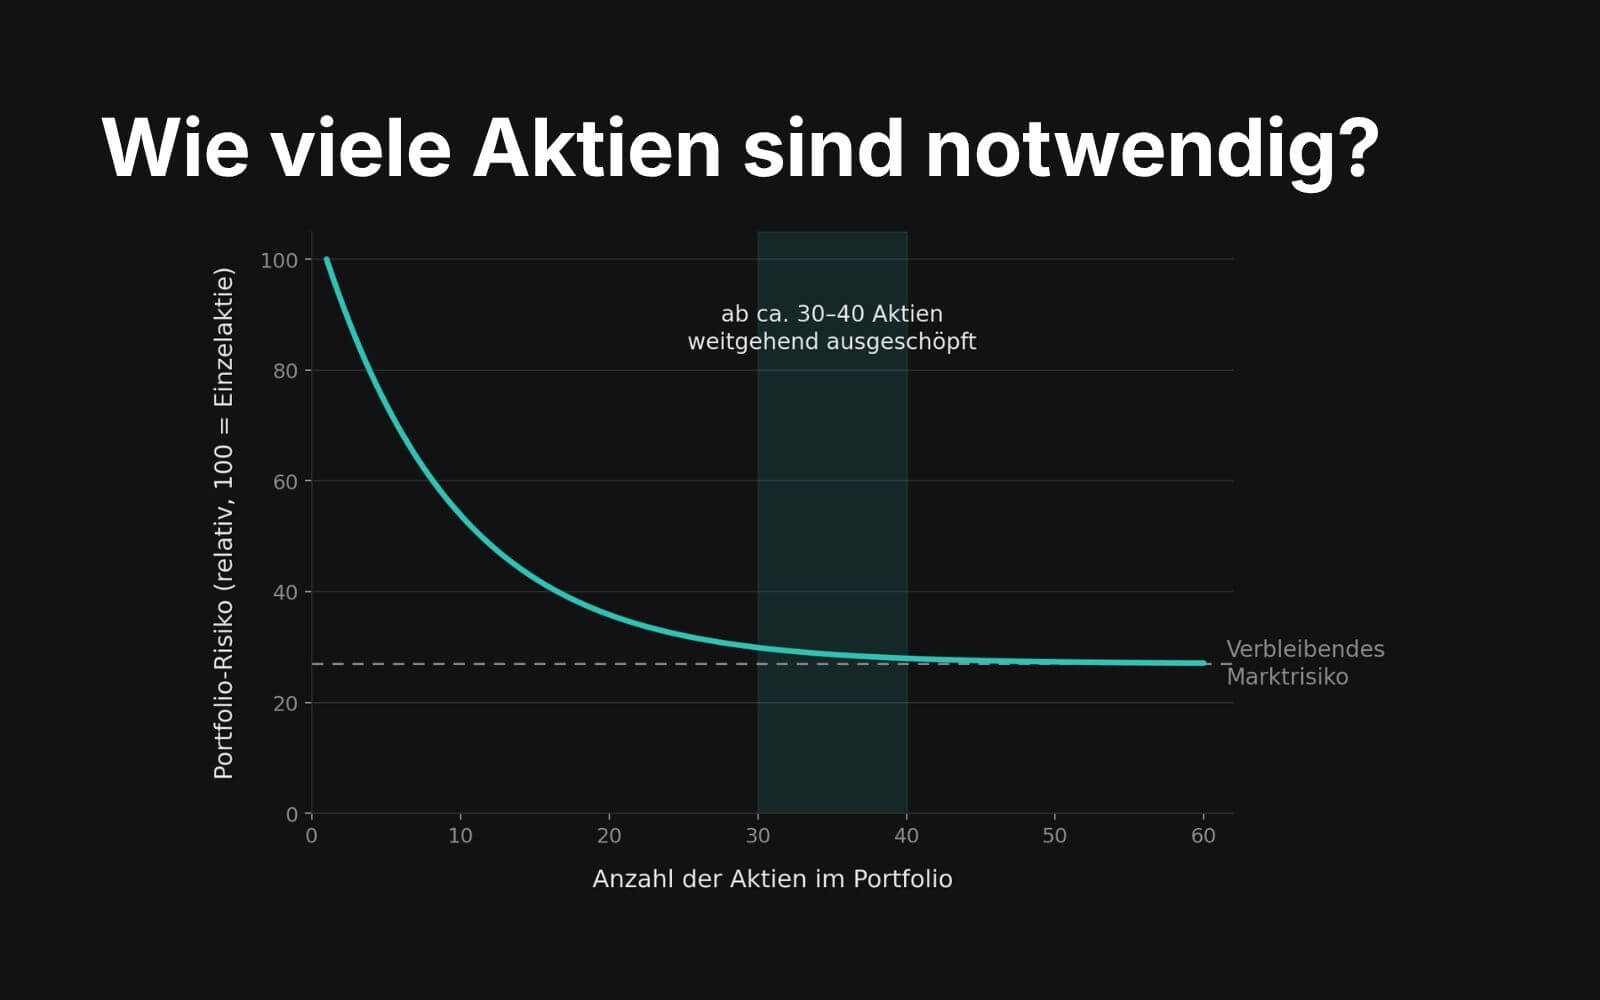
- Unsystematisches Risiko lässt sich durch Diversifikation lösen: ab ca. 30-40 Aktien ist der Großteil des Effekts erreicht
- Systematisches Risiko bleibt bestehen, egal wie viele Aktien du hältst. Dagegen hilft nur die Mischung von Anlageklassen mit niedriger oder negativer Korrelation
- Echte Diversifikation entsteht somit auf zwei Ebenen: genug Positionen pro Anlageklasse UND die richtige Mischung der Anlageklassen selbst (Asset-Allokation)
- Asset-Allokation gilt in der Forschung als der Faktor, der die Renditeschwankung eines Portfolios über die Zeit am stärksten erklärt. Nicht, welches Portfolio am Ende die höchste Rendite bringt
Bei Tests zur Finanziellen Bildung ist mehr oder weniger überall auf der Welt das gleiche Ergebnis herausgekommen: Menschen tun sich am schwersten damit, das Risiko von Investitionen zu beurteilen (10).
Vereinfacht ausgedrückt: Es gibt zwei Sorten von Risiko beim investieren. Wir schauen uns beide an und besprechen, was du dagegen tun kannst.
1. Was Risiko beim Investieren eigentlich bedeutet
Stell dir vor, du hältst eine einzelne Aktie. Firma X.
Das unsystematische Risiko
Firma X kann aus tausend Gründen abstürzen, die nichts mit der Wirtschaft insgesamt zu tun haben. Ein Skandal. Ein gescheitertes Produkt. Kreative Buchführung, der auffliegt (Ein Schelm, wer jetzt an Wirecard denkt).
Das ist unsystematisches Risiko (Einzelrisiko).
Es betrifft nur diese eine Firma.
Das systematische Risiko
Daneben gibt es das systematische Risiko (Marktrisiko).
Das betrifft alle Firmen einer Anlageklasse gleichzeitig: eine Rezession, ein Zinsschock, eine Pandemie.
Der theoretische Hintergrund
Diese Unterscheidung ist theoretisch nicht neu. Sie geht letztlich auf die Gründungsarbeit der modernen Portfoliotheorie zurück, in der erstmals mathematisch gezeigt wurde, dass sich Risiko durch Kombination von Anlagen reduzieren lässt, ohne automatisch Rendite zu opfern (1).
Der entscheidende Punkt:
Unsystematisches Risiko kannst du wegdiversifizieren. Systematisches Risiko nicht.
Und genau das ist der Grund, warum du am Ende zwei getrennte Diversifikations-Baustellen hast, nicht nur eine.
2. Ebene 1: Wie viele Aktien brauchst du wirklich?
Nehmen wir zwei Anleger.
Investor A steckt 10.000 € in eine einzelne Aktie.
Investor B steckt ebenfalls 10.000 € in Aktien, jedoch gleichmäßig verteilt in 30 verschiedene Titel aus unterschiedlichen Branchen.
Fällt der Gesamtmarkt um 20 %, verlieren beide ungefähr 20 %. Daran ändert die Anzahl der Aktien nichts. Das ist systematisches Risiko, dazu später mehr.
Der Effekt von Diversifikation
Der Unterschied zeigt sich beim Einzelrisiko:
Geht Investor A's Firma pleite, verliert er (fast) alles.
Geht eine von Investor B's 30 Firmen pleite, verliert sein Depot vielleicht 2–3 %.
Wie viele Aktien braucht es also wirklich, um diesen Effekt weitgehend auszuschöpfen?
Wie viele unterschiedliche Aktien?
Eine der ersten Studien dazu kam 1968 zu einem simplen Ergebnis: rund 10 Aktien reichen aus, mehr bringe kaum zusätzlichen Nutzen (2).
Diese Zahl hat sich über Jahrzehnte in Lehrbüchern gehalten.
Eine methodisch gründlichere Folgestudie kam allerdings zu einem deutlich höheren Wert: Ein wirklich gut diversifiziertes Portfolio braucht mindestens 30 bis 40 Aktien, nicht 10 (3).
10 verschiedene Aktien sind zu wenige
Für dein Depot heißt das: Ein ETF mit 1.500 Aktien beispielsweise schießt weit über das Nötige hinaus, was das Einzelrisiko angeht.
Aber genau da liegt der nächste Denkfehler.
3. Der Mythos: "Mein ETF ist doch schon breit gestreut"
Ein ETF auf den MSCI World hält beispielsweise über 1.500 Aktien aus 20+ Ländern. Das eliminiert das Einzelrisiko einer Firma praktisch vollständig. Deutlich mehr, als die 30-40 Aktien aus Kapitel 2 überhaupt bräuchten.
Was jedoch bleibt: das systematische Risiko der Anlageklasse Aktien insgesamt.
Wenn die Aktienmärkte insgesamt fallen – wie 2008, 2020 oder 2022 – fallen fast alle 1.500 Aktien in deinem ETF gemeinsam.
Ein ETF ist zwar breit gestreut, aber immer nur ein Investment in eine einzelne Anlageklasse
Echte Diversifikation bedeutet: Anlageklassen mischen, nicht nur Aktien innerhalb einer Anlageklasse. Das ist die zweite Ebene und hier wird es interessant.
4. Wenn Korrelation versagt: Zwei Negativbeispiele
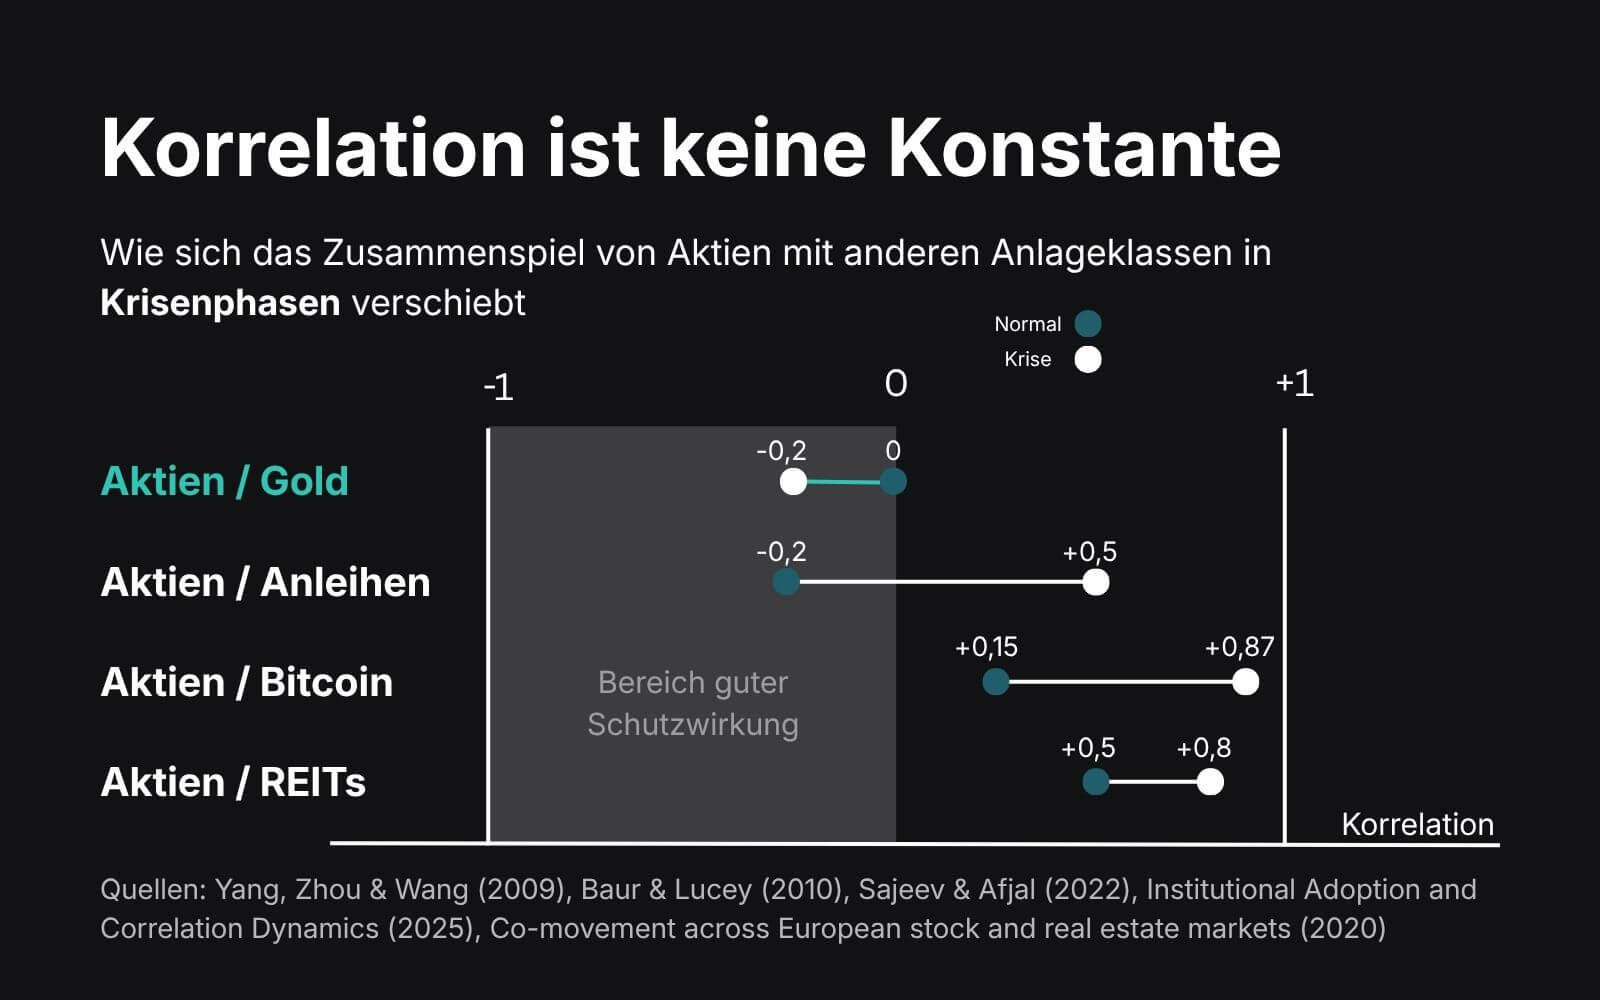
Um Anlageklassen sinnvoll zu mischen, brauchst du Kombinationen mit niedriger oder negativer Korrelation. Aber Vorsicht: Diese Korrelation ist keine Konstante.
Exkurs: Korrelation
Korrelation misst, wie stark sich zwei Werte gemeinsam bewegen. Auf einer Skala von -1 bis +1.
+1 heißt: Beide bewegen sich exakt gleich. Steigt A, steigt B ebenfalls.
-1 heißt: Beide bewegen sich exakt gegensätzlich. Steigt A, fällt B.
0 heißt: kein erkennbarer Zusammenhang. Steigt A, hat das keinen Einfluss auf B.
Übertragen auf deine Anlagen: Echte Diversifikation entsteht nur, wenn eine Position auffängt, was die andere gerade verliert. Zwei Anlagen mit hoher positiver Korrelation bringen dir, egal wie unterschiedlich sie auf dem Papier aussehen, kaum zusätzliche Sicherheit.
Aktien und Anleihen
Die klassische Kombination. Wenn Aktien steigen, fallen Anleihen und umgekehrt.
Aber: die Korrelation zwischen beiden hängt stark vom makroökonomischen Umfeld ab und steigt systematisch mit Inflation und Zinsen (4).
2022 fielen Aktien und Anleihen gemeinsam, weil Zinserhöhung und Inflation beide Anlageklassen gleichzeitig trafen.
Aktien und Bitcoin
In der frühen Phase (2017–2021) war die Korrelation zu Aktienindizes niedrig (5).
Seit der institutionellen Adoption ist sie deutlich gestiegen: auf Spitzenwerte von bis zu 0,87 im Jahr 2024 (6).
Was gestern unabhängig war, kann heute mitlaufen. Sobald ein Vermögenswert im Mainstream ankommt.
5. Ebene 2: Wo Anlageklassen-Diversifikation tatsächlich funktioniert
Aktien und Gold
Die wissenschaftlich am besten belegte Kombination.
Gold wirkt im Durchschnitt als Hedge gegenüber Aktien und zusätzlich als Safe Haven in extremen Marktphasen (7).
Wichtig: Dieser Effekt ist nicht absolut und zeitlos. Die Schutzwirkung variiert je nach Auslöser des Kurseinbruchs.
Aktien und Immobilien
Emotional die zweite große "unkorrelierte" Anlageklasse.
Die Forschung zeichnet aber ein nüchterneres Bild für die Art, wie die meisten Privatanleger tatsächlich investieren (über börsennotierte REITs): In Stressphasen steigt die Korrelation zu Aktien deutlich, REITs bieten dann kaum Schutz (8).
6. Asset-Allokation: Die Entscheidung, die am meisten zählt
Jetzt führen wir beide Ebenen zusammen.
Wie viele Aktien du hältst, entscheidet über dein Einzelrisiko.
Wie du dein Geld über Anlageklassen verteilst – deine Asset-Allokation –, entscheidet über etwas Größeres.
Die Wirkung von Asset-Allokation
Eine der einflussreichsten Studien der Portfolio-Forschung hat genau das untersucht: Bei 91 großen US-Pensionsfonds erklärte die Asset-Allokation rund 93,6 % der Schwankung der Quartalsrenditen über die Zeit (9).
Wichtig für die richtige Einordnung dieser Zahl, weil sie in der Finanzbranche notorisch missverstanden wird:
Die Studie sagt nicht, dass Asset-Allokation erklärt, warum ein Portfolio mehr Rendite bringt als ein anderes.
Sie sagt, dass Asset-Allokation den Großteil davon erklärt, warum die Rendite ein und desselben Portfolios von Quartal zu Quartal schwankt. Nicht Stock-Picking oder Market-Timing.
Zwei unterschiedliche Fragen, die in Vertriebspräsentationen gerne verwechselt werden.
Die Konsequenz
Trotz dieser nötigen Präzisierung bleibt die praktische Konsequenz bestehen: Bevor du dir Gedanken über die einzelne Aktie machst, entscheide erst, wie viel Aktien, Anleihen, Gold & Co. du überhaupt willst.
Genau in dieser Reihenfolge – nicht umgekehrt.
7. Fazit
Diversifikation ist kein Häkchen, das du mit dem Kauf eines einzelnen ETFs setzt. Sie funktioniert auf zwei Ebenen gleichzeitig:
- Genug Positionen pro Anlageklasse, um unsystematisches Risiko wegzudiversifizieren
- Die richtige Mischung von Anlageklassen mit niedriger Korrelation, um systematisches Risiko abzufedern (auch wenn es nie ganz verschwindet)
Die Frage ist also nicht: "Wie schütze ich mich vor jedem Risiko?" Das geht nicht. Marktrisiko ist der Preis, den du für Rendite zahlst.
Die eigentliche Frage ist: "Welches Risiko gehe ich ein, ohne dafür entlohnt zu werden und wie verteile ich mein Geld über Anlageklassen, die sich nicht alle gleichzeitig in dieselbe Richtung bewegen?"
Finanzen sind individuell.
Wie viel Risiko du eingehen willst, ist deine Entscheidung. Aber unnötiges, unbezahltes Risiko eingehen? Das ist keine Entscheidung.
Das ist nur eine Lücke im Depot.
Weitere Beiträge zum Thema Finanzwissen
Inflation: Der Dieb, den du nicht bemerkst
Quellen
(1) Markowitz, H. (1952). Portfolio Selection. The Journal of Finance, 7(1), 77–91.
(2) Evans, J. L., & Archer, S. H. (1968). Diversification and the Reduction of Dispersion: An Empirical Analysis. The Journal of Finance, 23(5), 761–767.
(3) Statman, M. (1987). How Many Stocks Make a Diversified Portfolio? Journal of Financial and Quantitative Analysis, 22(3), 353–363.
https://doi.org/10.2307/2330969
(4) Yang, J., Zhou, Y., & Wang, Z. (2009). The stock–bond correlation and macroeconomic conditions: One and a half centuries of evidence. Journal of Banking & Finance, 33(4), 670–680.
(5) Sajeev, K. C., & Afjal, M. (2022). Contagion effect of cryptocurrency on the securities market. SN Business & Economics, 2, 57.
(6) Institutional Adoption and Correlation Dynamics: Bitcoin's Evolving Relationship with Traditional Markets (2025). arXiv preprint.
(7) Baur, D. G., & Lucey, B. M. (2010). Is gold a hedge or a safe haven? Financial Review, 45(2), 217–229.
(8) Co-movement across European stock and real estate markets (2020). International Review of Economics & Finance, 69, 189–208.
(9) Brinson, G. P., Hood, L. R., & Beebower, G. L. (1986). Determinants of Portfolio Performance. Financial Analysts Journal, 42(4), 39–48.
(10) Klapper, L., Lusardi, A., & van Oudheusden, P. (2015). Financial Literacy Around the World: Insights from the S&P Global FinLit Survey. Standard & Poor's Ratings Services.