Inflation: Der Dieb, der dich bestiehlt, ohne dass du es merkst
Inhaltsverzeichnis
- Was ist Inflation eigentlich?
- Die einfache Definition
- Wie Inflation überhaupt gemessen wird
- Warum die Inflation so tückisch ist
- Der Dieb hat ein Gesicht
Das Wichtigste in der Zusammenfassung
- Inflation ist der Anstieg des Preisniveaus über die Zeit
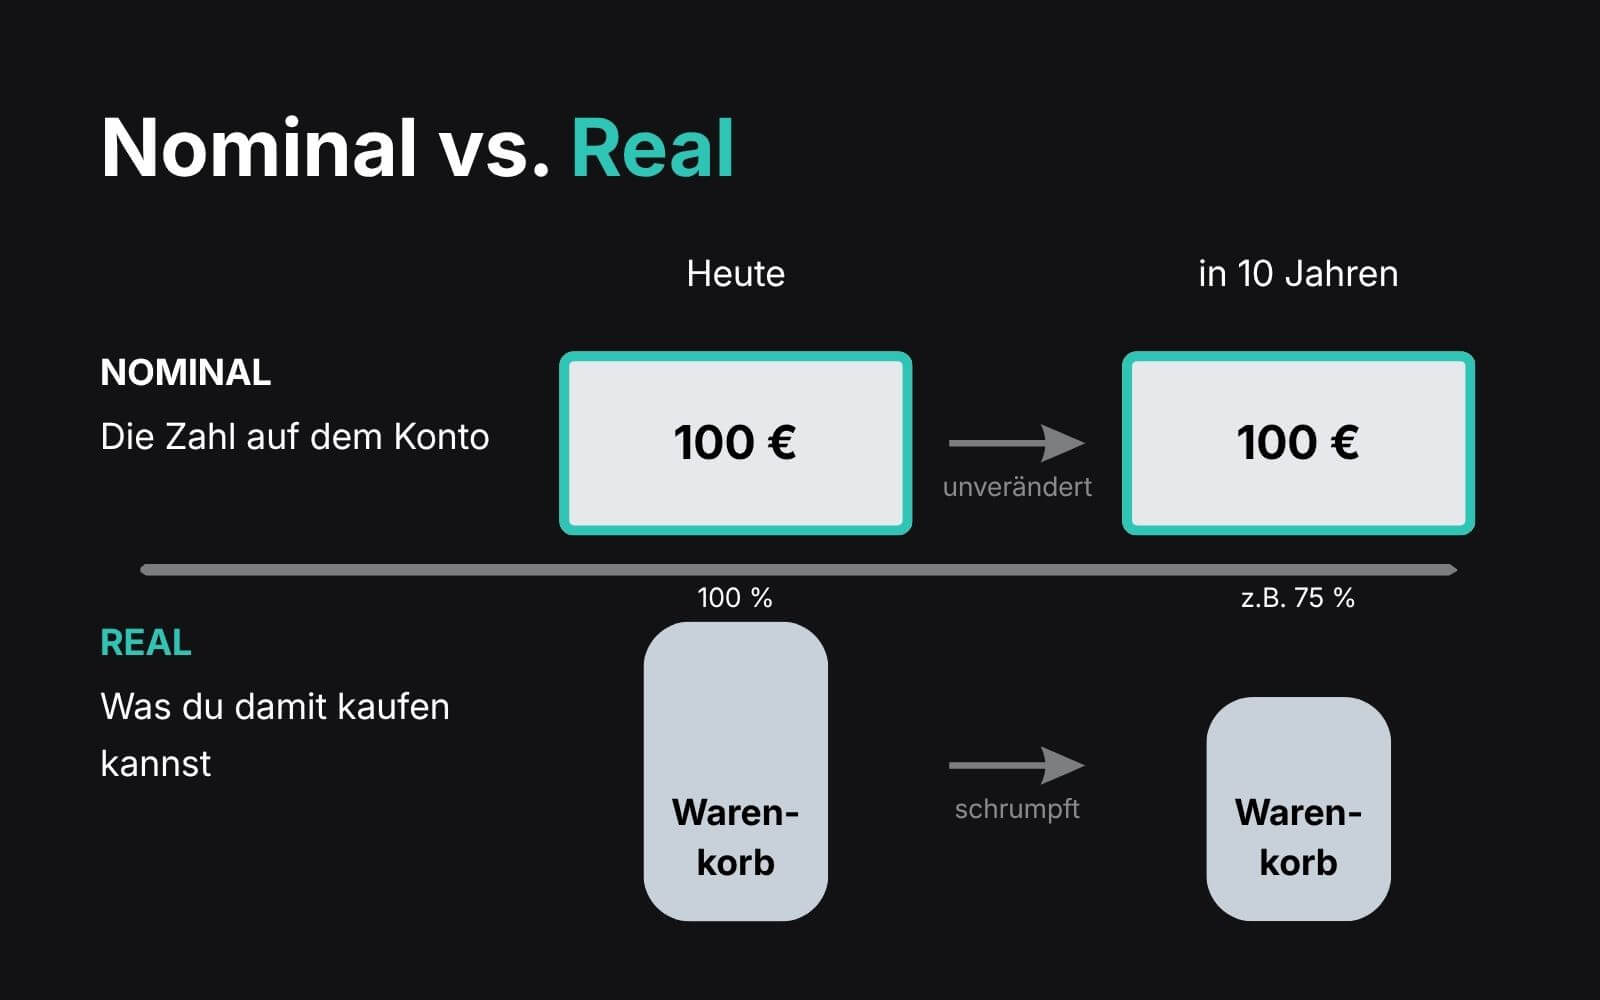
- Die Folge ist ein Verlust an Kaufkraft: in 10 Jahren bekommst du für 100 € weniger Waren als heute
- Das Ziel der EZB ist eine Inflation von 2% pro Jahr in Europa
- Nominal bleibt der Wert deines Geldes gleich
- Real verliert es jährlich an Wert (z.B. 2%)
- Um dein Vermögen vor der Inflation zu schützen, muss es Renditen erzielen, die oberhalb der Inflation liegen
Ich: "Wovor hast du beim Investieren am meisten Angst?".
Er: "Dass die Börse crasht und ich alles verliere."
So oder so ähnlich verlaufen etliche meiner Gespräche über das Geldanlegen. Verständlich. Denn der Verlust im Crash ist real. In nackten Zahlen auf dem Kontoauszug zu lesen. Schmerzhaft.
Inflation crasht nicht. Sie schleicht
Ob du nun an der Börse investierst oder nicht: Du verlierst regelmässig Geld. Nicht immer auf dem Papier. Aber real. Ohne Crash. Ohne Alarm. Weil dein Geld an Kaufkraft verliert. Einfach still und leise weniger Kartoffeln fürs gleiche Geld.
1. Was ist Inflation eigentlich?
Stell dir eine Tüte Gummibären vor. Früher: 200 Gramm für 1 Euro. Heute: 150 Gramm für 1,20 Euro, aber die Verpackung sieht identisch aus, vielleicht sogar noch fröhlicher bedruckt.
- Das ist "Shrinkflation", die sichtbarste, fast schon höfliche Form von Inflation
Der unsichtbare große Bruder macht dasselbe mit deinem gesamten Geldvermögen, nur ohne bunte Verpackung als Ablenkung.
2. Die einfache Definition
Inflation bedeutet: Die gleiche Geldmenge kauft dir morgen weniger als heute.
Ursachen gibt es viele: Geldmengenwachstum, Lieferketten, Energiepreise, Lohn-Preis-Spiralen. Für dein persönliches Finanzwissen ist die Ursache fast egal.
Wichtig ist nur eine Zahl: Wie viel Kaufkraft verlierst du pro Jahr, wenn dein Geld nicht arbeitet?
3. Wie Inflation überhaupt gemessen wird
Die meisten Menschen kennen die Wirkung von Inflation, aber kaum jemand weiß, woher die Zahl in den Nachrichten eigentlich kommt. Zeit, das aufzuklären.
Denn wenn du die Berechnung verstehst, lässt du dich von der Schlagzeile nicht mehr einschüchtern.
Der Warenkorb: Die Einkaufsliste eines ganzen Landes
Das Statistische Bundesamt pflegt einen sogenannten Warenkorb.
Aktuell rund 650 repräsentative Güter und Dienstleistungen, die ein durchschnittlicher deutscher Haushalt im Jahr kauft.
Jeden Monat werden die Preise dafür in tausenden Geschäften und online erfasst. Jede Position im Korb hat ein Gewicht, das widerspiegelt, wie viel vom Haushaltsbudget dort tatsächlich hinfließt. Die größten Brocken im europäisch harmonisierten Warenkorb (HVPI, Stand 2025/26, Destatis.de):
- Wohnen, Wasser, Strom, Gas & Brennstoffe – rund 17% des Warenkorbs
- Verkehr (Auto, Kraftstoff, ÖPNV) – rund 17%
- Nahrungsmittel & alkoholfreie Getränke – rund 13%
- Freizeit, Unterhaltung & Kultur – rund 10%
- Gesundheit – rund 8%
- usw.
Wohnen und Mobilität machen also allein rund 34% deiner persönlichen "Inflationsrealität" aus. Kein Zufall, dass Miete und Spritpreise bei uns so oft für Gesprächsstoff sorgen.
Der Verbraucherpreisindex (VPI) und sein europäisches Pendant
Aus so einem Warenkorb wird ein Preisindex berechnet. National heißt er VPI, für den europäischen Vergleich HVPI. Beide messen dasselbe Prinzip, nur mit leicht unterschiedlicher Gewichtung einzelner Kategorien.
Eine Kennzahl mit Basisjahr 2020 (= Index 100). Steigt der Index auf 110, sind die Preise im Schnitt 10% höher als 2020.
Die "Inflationsrate", die du in den Nachrichten hörst, ist schlicht die prozentuale Veränderung dieses Index zum Vorjahresmonat.
Ein konkretes Beispiel
Angenommen, der VPI liegt in Deutschland bei 125,8 Punkten. Das heißt: Dinge, die 2020 im Schnitt 100 € gekostet haben, kosten dann 125,80 €. Die Inflationsrate zum Vorjahresmonat lag bei 2,9%.
Der Warenkorb ist ein Durchschnitt. Deine Miete, dein Tankfüllen und dein Wocheneinkauf sind es nicht.
Genau deshalb fühlt sich Inflation für jeden anders an. Wer viel pendelt oder zur Miete in einer Großstadt wohnt, spürt sie beispielsweise stärker als der Durchschnittswert es zeigt.
4. Warum die Inflation so tückisch ist
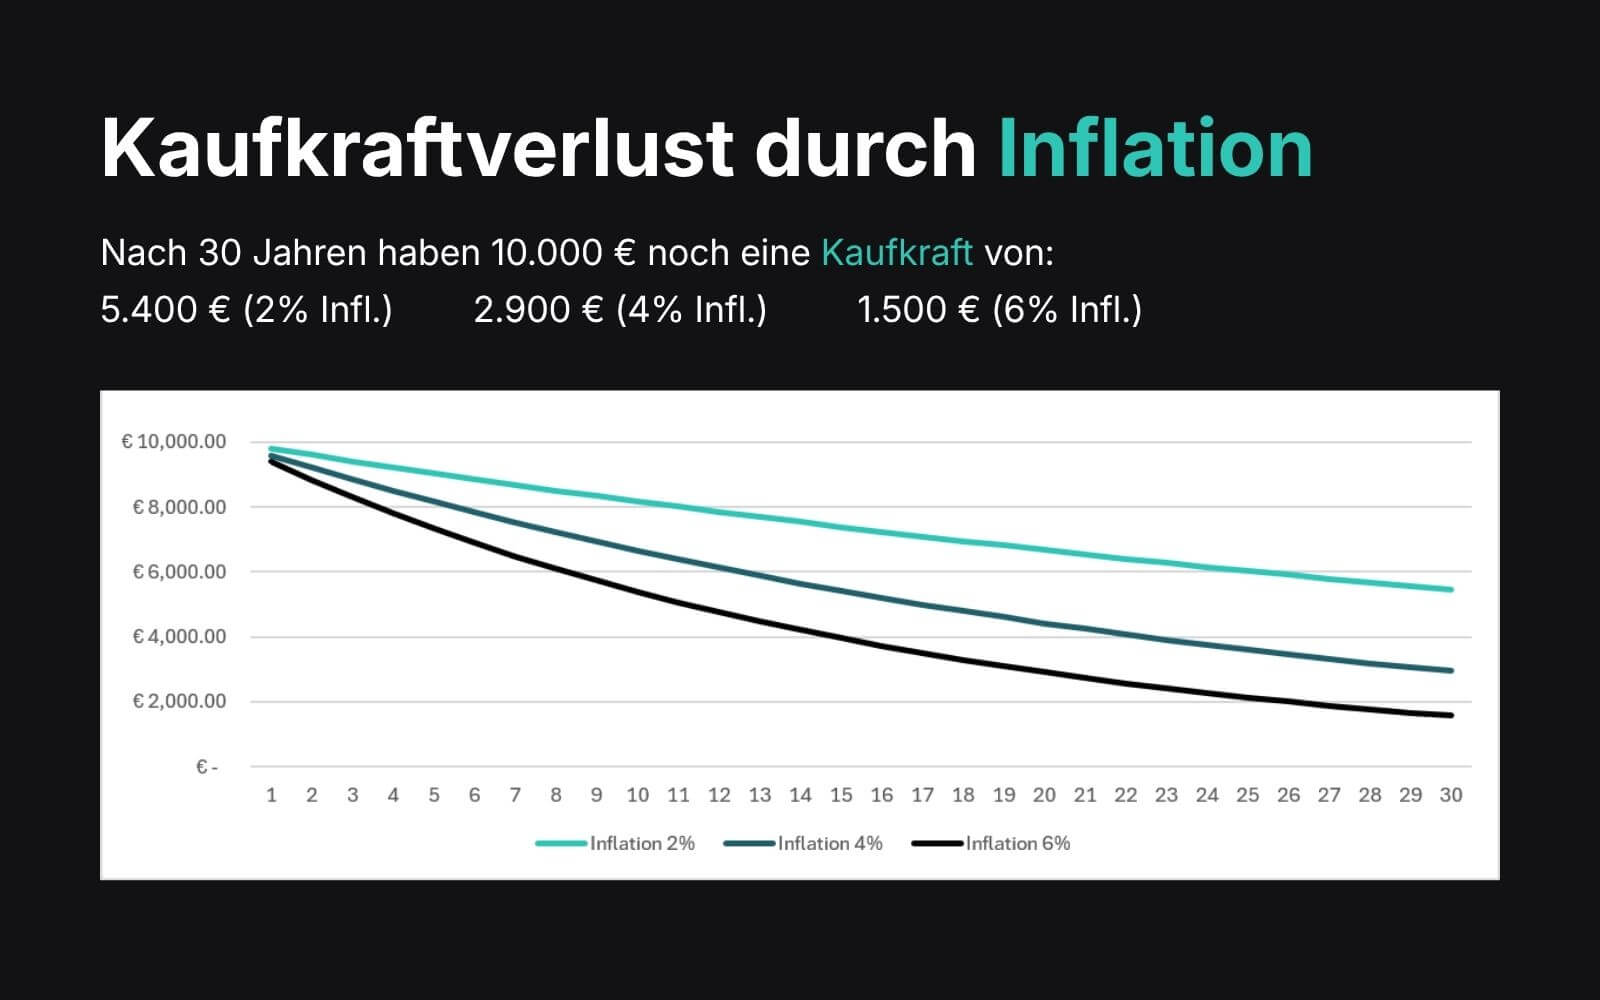
Zahlen wie 2,9% pro Jahr klingen harmlos. Über Jahrzehnte betrachtet sind sie es nicht. Nehmen wir 10.000 €, die einfach auf einem Konto liegen, ohne jede Rendite.
Bei 2% Inflation hat diese Summe nach 30 Jahren real noch 5.521 € Kaufkraft.
Das Tückische daran ist: Du hast immer noch 10.000 € auf dem Konto. Aber dein Geld ist nur noch die Hälfte wert. Und das, obwohl kein einziger Euro vom Konto abgebucht wurde.
Die trügerische Sicherheit der reinen Zahl
Die Inflation ist besonders gefährlich, weil viele Menschen sich einer Illusion hingeben: Der Zahl auf ihrem Kontoauszug.
Die meisten halten ihr Geld für "sicher", weil es nominal nicht weniger wird. Das Sparbuch zeigt am Jahresende eine höhere Zahl.
Gefühl: Alles gut.
Dieser Fehlschluss hat sogar einen eigenen Namen in der Verhaltensökonomie: Money Illusion. Shafir, Diamond und Tversky zeigten schon 1997 in einer vielzitierten Studie, dass Menschen systematisch in nominalen statt realen Werten denken. Selbst dann, wenn sie die Inflationsrate kennen (1).
Nominal ist nicht real
Nur ist Geld ein Mittel zum Zweck. Es geht nicht darum, wie groß die Zahl ist. Es geht darum, was du dir von der Summe kaufen kannst.
Und genau da wird's unbequem.
Was ist die Lösung?
Bei 2% Inflation macht ein Tagesgeldkonto mit 1% Zins real ein Minus von 1% pro Jahr.
Also im Klartext: Die Summe auf dem Konto wird größer. Die Kaufkraft dahinter nimmt jedoch ab.
Du kannst dich nur gegen die Inflation schützen, indem dein Geld Renditen erzielt, die oberhalb der Inflation liegen.
Formel zum Erhalt der Kaufkraft = Rendite > Inflation
Sind 4% ausreichend? Das kannst du so nicht beantworten. Liegt die Inflation bei 5%, hast du ein Problem. Liegt die Inflation bei 3%, bist du safe.
Exkurs: Die Vorgabe der EZB
Damit du dich orientieren kannst: Die europäische Zentralbank verfolgt aktuell ein Inflationsziel von rund 2% pro Jahr.
Das ist der Wert, den dein Geld verlieren sollte. In etwa wird dies auch der Realität entsprechen.
Erzielst du also Renditen von 3% und mehr: Gut gemacht.
Liegst du drunter: Think about it.
5. Fazit: Der Dieb hat ein Gesicht
Niemand möchte sein Geld verlieren. Du nicht, und ich auch nicht.
Daher ist es extrem hilfreich zu wissen, welchen Bedrohungen unser Vermögen überhaupt ausgesetzt ist.
Manchmal ist es die Börse, die um 9 Uhr morgens mit fallenden Kursen auf irgendwelche Nachrichten reagiert.
Oftmals ist es aber auch einfach der stille Status quo, der niemals Schlagzeilen macht, weil er nichts "Passierendes" hat.
Das Positive an der ganzen Sache
Finanzen sind individuell. Finanzen sind emotional.
Aber die Mathematik dahinter ist stur und ehrlich.
Deswegen kannst du, genau wie ich, dich auf all diese Bedrohungen bestmöglich vorbereiten. Wir müssen es nur tun.
Wer nicht hinschaut, wird trotzdem bestohlen. Nur eben leiser
Der VPI kennt keine Ausreden, keine guten Vorsätze, keine Zuversicht. Er rechnet einfach weiter, jeden Monat, ob du hinschaust oder nicht.
Weitere Beiträge zum Thema Finanzwissen
Diversifikation: Nicht alle Eier in einen Korb - aber auch nicht in einen Raum
Quellen
(1) Shafir, E., Diamond, P., & Tversky, A. (1997). Money illusion. Quarterly Journal of Economics, 112(2), 341–374.