Der Zinseszins-Effekt: Warum 300 € mehr wert sein können als 500 €
Inhaltsverzeichnis
- Zwei Strategien: Hohe Sparquote v. hoher Zinssatz
- Das Ergebnis nach 30 Jahren: Wer hat mehr Vermögen?
- Wie der Zinseszins-Effekt dieses Ergebnis erzeugt
- Der Zinseszins-Effekt einfach erklärt
- Was der Zinseszinseffekt für deine Geldanlage bedeutet
Das Wichtigste in der Zusammenfassung
- Anna zahlt 300 € pro Monat ein und erzielt 5 % Zinsen, die sie reinvestiert; Ben zahlt 500 € pro Monat ein und erhält 1 % Zinsen aufs Tagesgeld
- Nach 30 Jahren hat Anna 251.000 €, Ben nur 210.000 €. Obwohl Anna insgesamt 72.000 € weniger eingezahlt hat
- Der Grund ist der Zinseszins-Effekt
- Vermögen vermehrt sich über die Zeit exponentiell, wenn es verzinst angelegt wird
- Je länger der Anlagezeitraum, desto größer der Effekt
- Je höher der Zinssatz, desto größer der Effekt
- Wir können uns das gedanklich nicht vorstellen, weil unser Gehirn linear denkt
Zwei Freunde, Anna und Ben, sind beide 35 Jahre alt. Und beginnen am selben Tag, sich um ihre Altersvorsorge zu kümmern.
1. Zwei Strategien: Hohe Sparquote vs. hoher Zinssatz
Beide gehen mit unterschiedlichen Strategien ins Rennen.
Anna: Team Zinssatz
Anna zahlt jeden Monat 300 € in ein breit gestreutes Portfolio ein. Die Erträge lässt sie im Depot, sie werden automatisch mitinvestiert.
Über die Jahre erzielt sie eine durchschnittliche Rendite von 5 % pro Jahr.
Ben: Team Sparquote
Ben zahlt jeden Monat 500 € auf ein Tagesgeldkonto ein. Sicher, liquide, mit 1 % Zinsen pro Jahr.
Das Ziel der beiden: Die Altersvorsorge absichern
Beide wollen mit ihrer Strategie ihre Altersvorsorge absichern. Und haben dafür bis zum Alter von 65 Jahren denselben Zeitraum zur Verfügung: 30 Jahre.
Quizfrage: Wer hat von den beiden am Ende mehr Geld zur Verfügung?
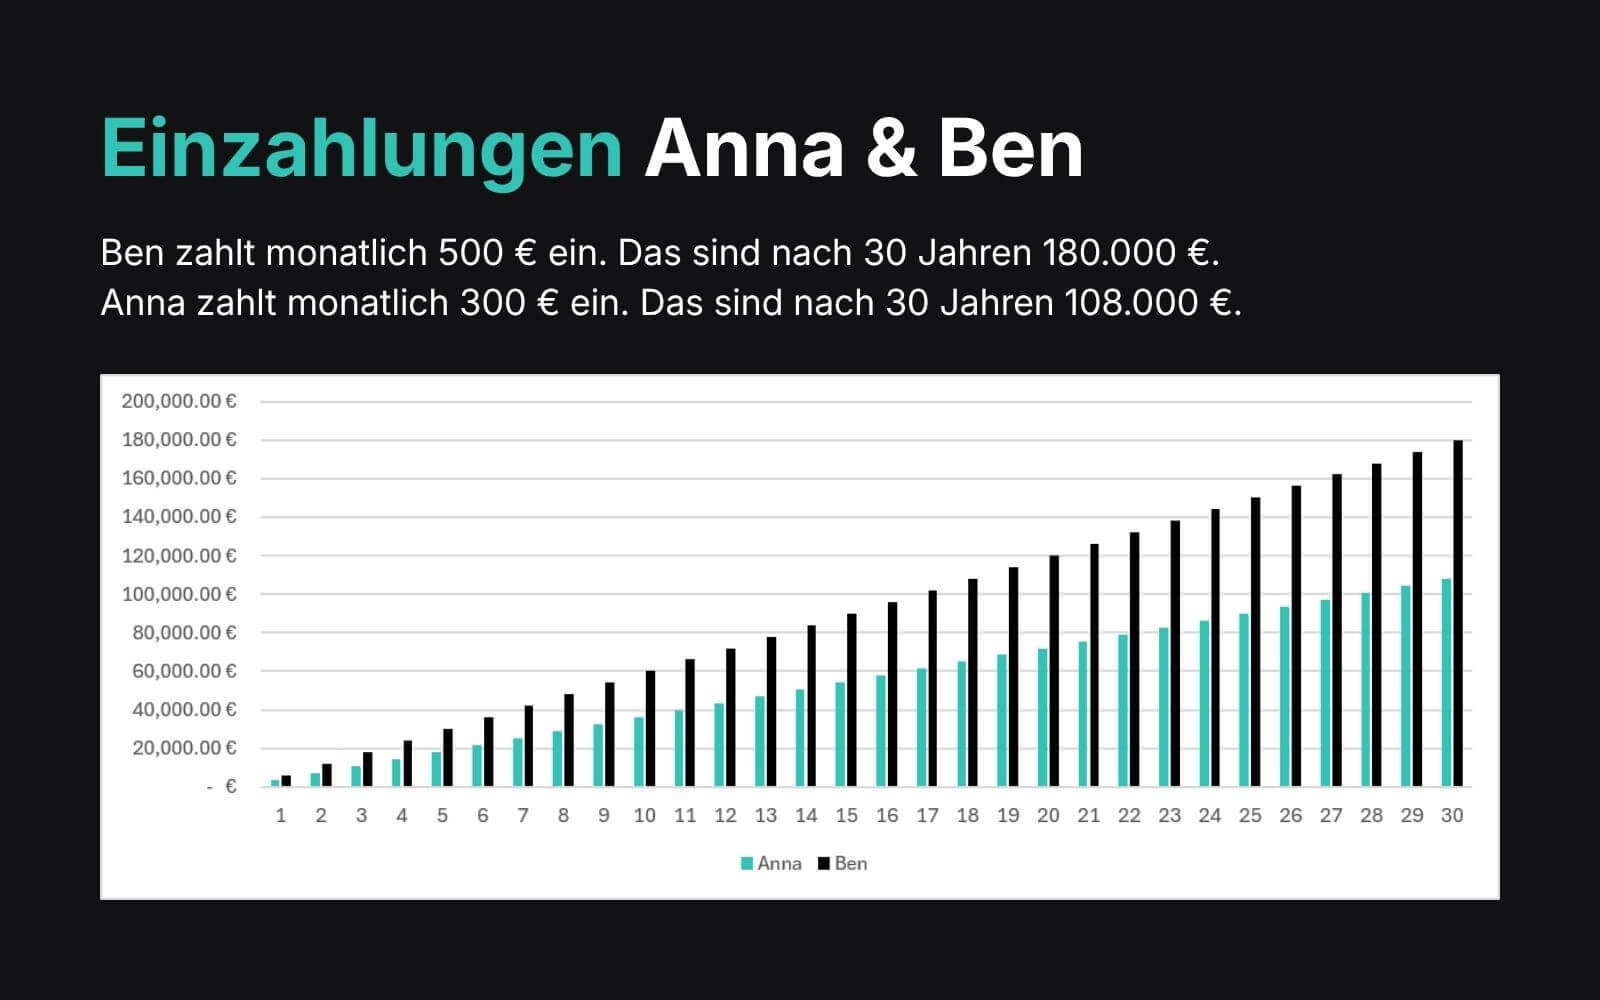
Die Grafik zeigt die Summe der Einzahlungen, ohne Berücksichtigung der Zinsen.
2. Das Ergebnis nach 30 Jahren: Wer hat mehr Vermögen?
Die meisten Menschen, denen ich dieses Beispiel zeige, tippen auf Ben. Das ist nachvollziehbar:
- Ben zahlt über die 30 Jahre insgesamt 180.000 € ein
- Anna zahlt im selben Zeitraum nur 108.000 € ein, 72.000 € weniger
Rein intuitiv wirkt es absurd, dass die Person mit der kleineren Einzahlung am Ende vorne liegen könnte.
Das ist kein Zufall und keine Ausnahme, sondern ein dokumentiertes Muster. In Studien zum sogenannten Exponential Growth Bias erwartet die Mehrheit der Menschen, dass Ersparnisse über Jahrzehnte linear statt exponentiell wachsen und unterschätzt dadurch systematisch, wie viel am Ende tatsächlich zusammenkommt (1). Genau dieser Denkfehler steckt hinter der Intuition, Ben müsse vorne liegen.
Und doch ist genau das Gegenteil der Fall.
Die Auflösung
Nach 30 Jahren steht es so:
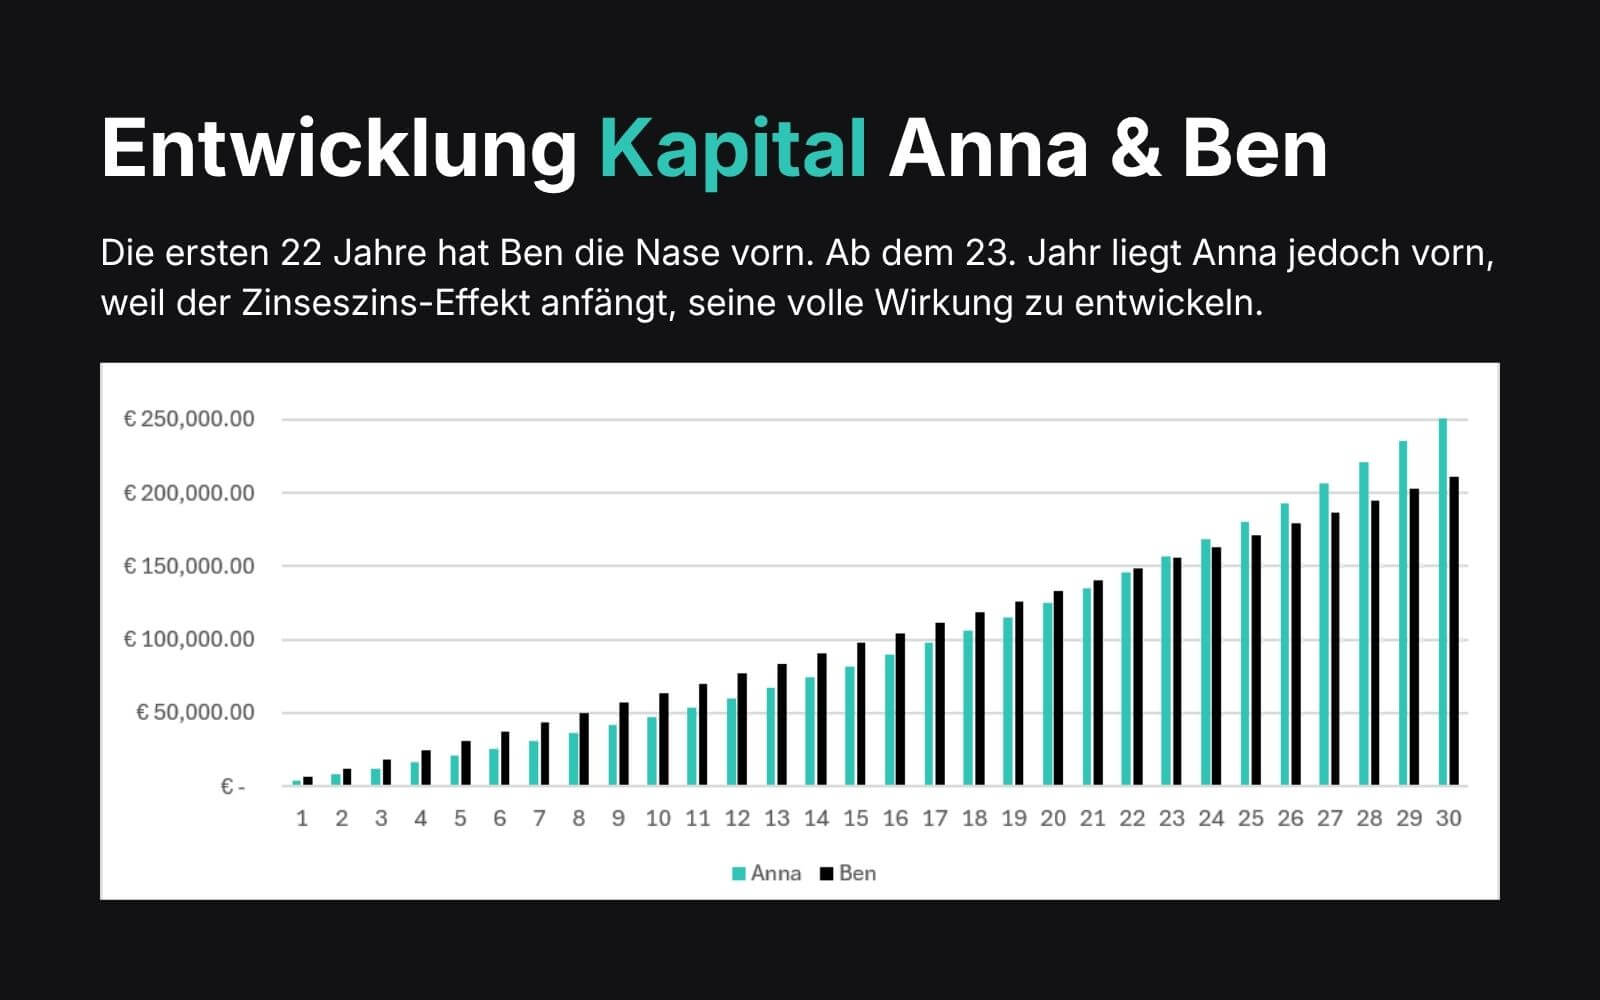
- Ben steht ein Betrag von 210.000 € zur Verfügung
- Anna steht ein Betrag von 251.000 € zur Verfügung
Anna hat rund 40.000 € mehr, obwohl sie deutlich weniger eingezahlt hat.
3. Wie der Zinseszins-Effekt dieses Ergebnis erzeugt
Der Unterschied im Ergebnis der beiden ist keine mathematische Spielerei oder Glück. Er basiert auf einem einzigen Prinzip: dem Zins über die Zeit.
Ben arbeitet für sein Geld – 30 Jahre lang
Bei Ben verzinst sich zwar etwas, aber auf Grund des niedrigen Zinssatzes ist sein Wachstumshebel die Höhe seiner Einzahlungen.
Überspitzt formuliert: Sein Endkapital ist im Wesentlichen die Summe seiner Einzahlungen plus ein kleiner Zinsaufschlag.
Anna lässt ihr Geld für sich arbeiten – 30 Jahre lang
Bei Anna arbeitet nicht nur ihr eingezahltes Kapital, sondern auch jeder Ertrag, den dieses Kapital erwirtschaftet.
Die Zinsen werden mit verzinst und liefern mehr Zinsen
Obwohl es "nur" 4 Prozentpunkte Unterschied sind (5 % statt 1 %), ist der Wachstumshebel bei ihr eher der Zins als die Summe der Einzahlungen.
4. Der Zinseszins-Effekt einfach erklärt
Dieses Prinzip ist der Zinseszins-Effekt: Du verdienst nicht nur Zinsen auf dein eingesetztes Kapital, sondern auch Zinsen auf die bereits erzielten Zinsen.
Dieser Effekt ist am Anfang kaum spürbar. Denn er wächst nicht linear, sondern exponentiell.
Genau das macht ihn so schwer greifbar und so mächtig. Wenn man ihm genug Zeit gibt.
Schau dir einmal die Entwicklung der Zinszahlungen im Verlauf an:
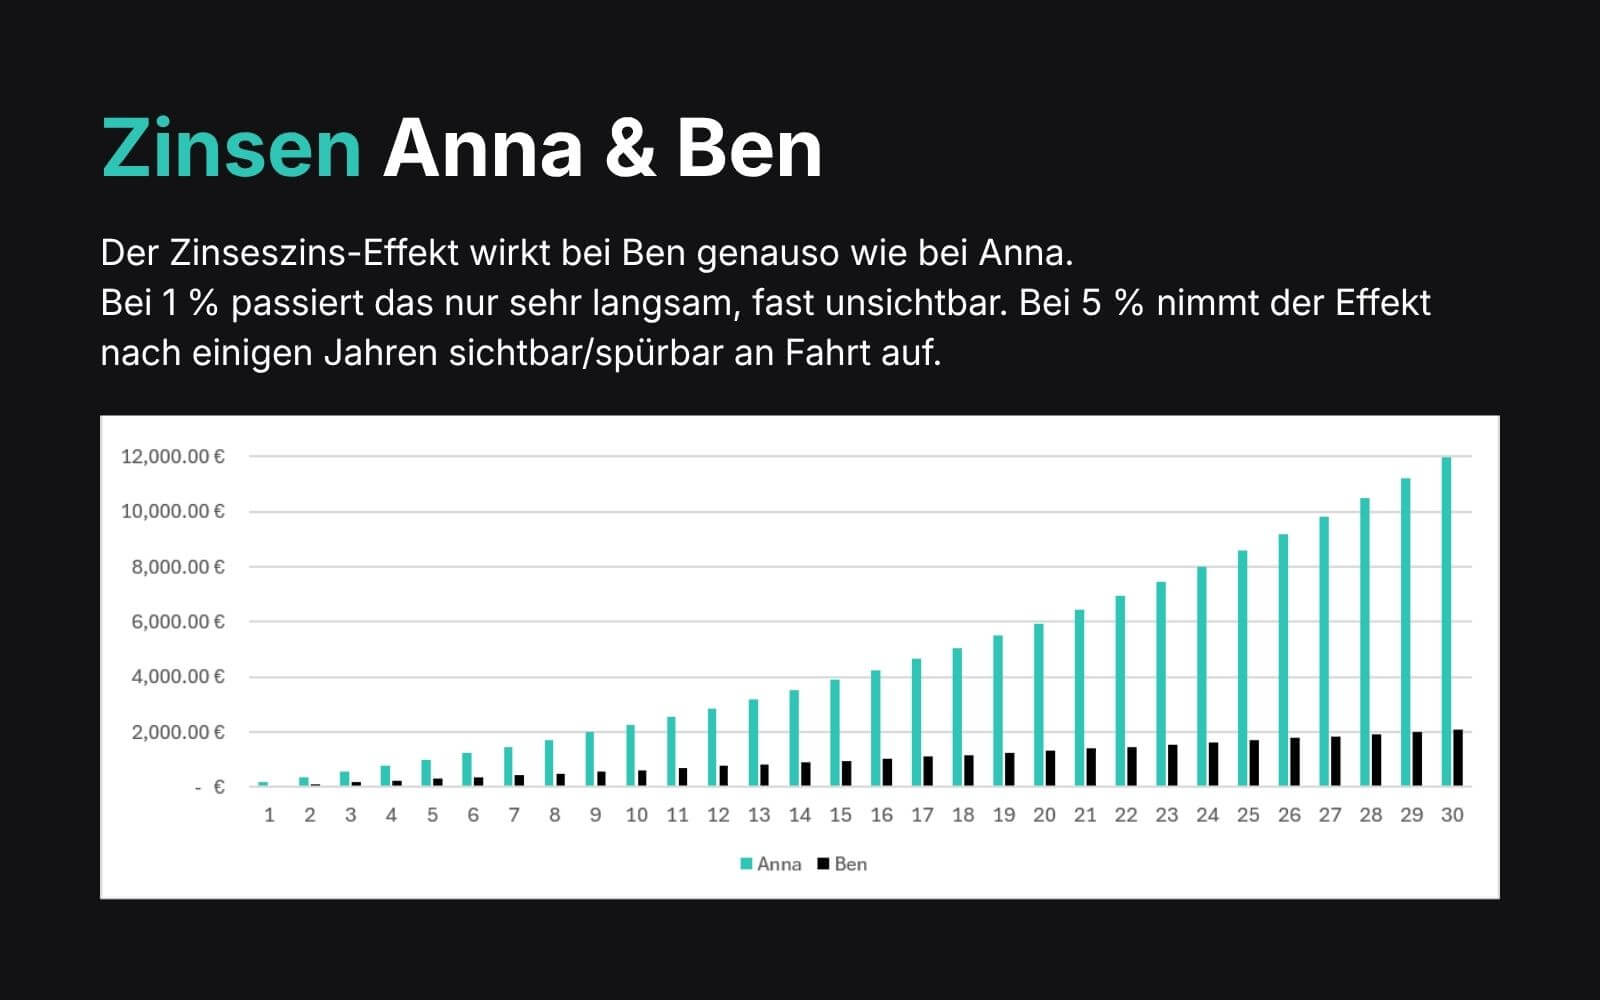
Hier siehst du den eigentlichen Treiber für die unterschiedliche Entwicklung.
Der Kapitalstock wächst bei Ben zunächst stärker, weil seine Einzahlungen höher sind.
Seine Einzahlungen selbst wachsen linear: jeden Monat kommen exakt 500 € dazu. Das können wir uns gut vorstellen.
Weil der Zinsanteil bei 1 % über lange Zeit klein bleibt, wirkt auch seine Gesamtentwicklung fast linear. Wir blenden die Zinsen gedanklich einfach aus, weil sie kaum ins Gewicht fallen. Tatsächlich verzinsen sie sich aber genauso mit wie bei Anna. Nur eben zu schwach, um es zu bemerken.
Und das ist keine Ausrede fürs eigene Bauchgefühl: Forschung zum Exponential Growth Bias zeigt, dass Menschen exponentielle Entwicklungen systematisch linearisieren, wenn sie sie intuitiv einschätzen. Mit realen Konsequenzen fürs Finanzverhalten (2).
Bei Anna hingegen nimmt der Anteil der Zinsen jedes Jahr überproportional zu. Diese exponentielle Entwicklung können wir uns nicht vorstellen. Und trotzdem ist sie real.
5. Was der Zinseszins-Effekt für deine Geldanlage bedeutet
Die Zahlen in diesem Beispiel sind bewusst einfach gewählt, um den Mechanismus sichtbar zu machen, nicht als Renditeversprechen.
Was du aus Annas und Bens Geschichte trotzdem mitnehmen kannst:
Zeit schlägt Einsatz
Je länger die Anlagedauer, desto größer die Wirkung
Hätten Anna und Ben nach 20 Jahren aufgehört, hätte Ben vorne gelegen. Der Zinseszins-Effekt entfaltet seine volle Kraft nicht nach ein oder zwei Jahren, sondern erst später.
Je höher der Zinssatz, desto größer der Effekt
Auch Bens Vermögen entwickelt sich exponentiell. Auf Grund des niedrigeren Zinssatzes jedoch deutlich langsamer.
Der Zinssatz zählt mehr, als man intuitiv denkt
Der Unterschied zwischen 1 % und 5 % wirkt auf den ersten Blick klein.
Über 30 Jahre und mit reinvestierten Erträgen entscheidet genau dieser Unterschied darüber, ob am Ende 210.000 € oder 251.000 € zur Verfügung stehen. Trotz deutlich geringerer Einzahlung.
Mach dir dein eigenes Bild
Was kommt bei deinen Vorgaben am Ende raus? Rechne es dir selbst durch.
Hier der Link zum Anspar-Rechner
Weitere Beiträge zum Thema Finanzwissen
Inflation: Der Dieb, den du nicht bemerkst
Diversifikation: Nicht alle Eier in einen Korb - aber auch nicht in einen Raum
Quellen
(1) McKenzie, C. R., & Liersch, M. J. (2011). Misunderstanding savings growth: Implications for retirement savings behavior. Journal of Marketing Research, 48, S1–S13.
https://doi.org/10.1509/jmkr.48.SPL.S1
(2) Stango, V., & Zinman, J. (2009). Exponential Growth Bias and Household Finance. The Journal of Finance, 64(6), 2807–2849.