Spareinlagen: Deutschlands liebstes Missverständnis
Inhaltsverzeichnis
- Was sind Spareinlagen? Definition und Merkmale
- Sparbuch: Vor- und Nachteile im Überblick
- Steuern auf Spareinlagen: Kapitalertragsteuer, Freibetrag und Freistellungsauftrag
- Sparbuch verloren: Was tun?
- Die Sparurkunde: Mehr als nur ein Heft
- Die rechtliche Natur des Sparbuchs: Ein Sonderfall
- Welche Rolle sollte das Sparbuch in deiner Finanzplanung spielen?
Das Wichtigste in der Zusammenfassung
- Spareinlagen sind unbefristete Guthaben, die der Ansammlung und Anlage von Vermögen dienen
- zentrales Merkmal von Spareinlagen ist die Sparurkunde (z.B. Sparbuch)
- Spareinlagen haben eine hohe Verfügbarkeit
- Die Sicherheit von Spareinlagen ist ebenfalls hoch
- Die Verzinsung von Spareinlagen ist eher gering, oftmals sogar unterhalb der Inflation
- Zinserträge von Spareinlagen sind bis zu 1.000 € pro Person steuerfrei
- Der Einsatz von Spareinlagen sollte aufgrund deines Anlegerprofils und deiner Finanzplanung persönlich individuell erfolgen
Kaum eine Anlageform ist in Deutschland so verbreitet und gleichzeitig so wenig hinterfragt wie die klassische Spareinlage.
2025 besaß noch etwa jeder zweite Deutsche ein Sparbuch (53 %), auch wenn der Anteil seit Jahren rückläufig ist. Das Gesamtvolumen von Spareinlagen und Sparbriefen lag 2023 bei über 500 Milliarden Euro.
Grund genug, sich diese Anlageform einmal genau anzuschauen: rechtlich, technisch und in ihrer Bedeutung fürs eigene Geld.
1. Was sind Spareinlagen? Definition und Merkmale
Eine Spareinlage ist ein unbefristetes Guthaben, das der Ansammlung und Anlage von Vermögen dient.
Nach der Verordnung über die Rechnungslegung der Kreditinstitute (RechKredV) muss eine Spareinlage bestimmte Merkmale erfüllen:
- Urkundenausfertigung: Spareinlagen sind durch Ausfertigung einer Sparurkunde gekennzeichnet
- Vermögensbildung: Ansammlung und Anlage von Vermögen
- Zahlungsverkehrsverbot: Spareinlagen sind nicht für den laufenden Zahlungsverkehr bestimmt
- Befristungsverbot: Spareinlagen sind unbefristet (sonst wären es Termingelder)
Letzteres bedeutet: Spareinlagen sind unbefristete Gelder, mit einer Ausnahme, den sogenannten VL-Spareinlagen (vermögenswirksame Leistungen).
2. Sparbuch: Vor- und Nachteile im Überblick
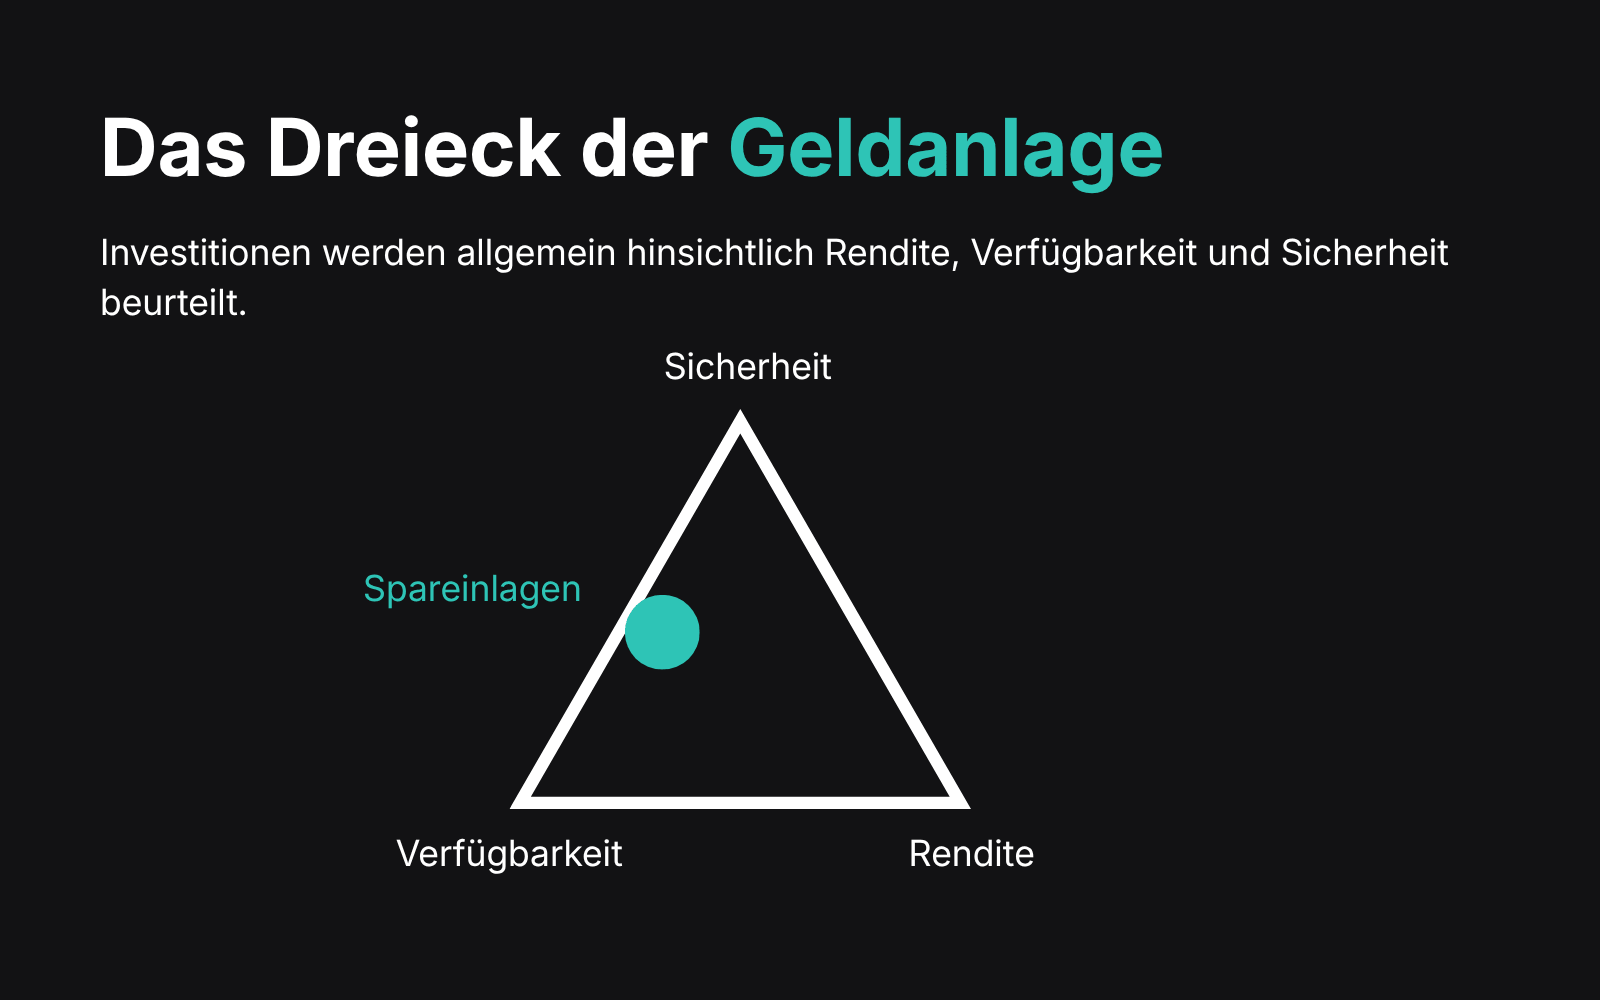
Jede Anlageform kann nach verschiedenen Kriterien bewertet werden. Die gängigste Analyse ist eine Begutachtung hinsichtlich der folgenden drei Kriterien:
- Sicherheit: Wie hoch ist die Wahrscheinlichkeit, dein Geld zurückzubekommen
- Verfügbarkeit: Wie schnell kannst du über dein Geld verfügen
- Rendite: Welche Verzinsung erzielt deine Anlage
Sicherheit
Spareinlagen gelten gemeinhin als sicher. Dies hängt mit folgenden Aspekten zusammen:
Spareinlagen unterliegen der Einlagensicherung
Spareinlagen unterliegen der EU-Einlagensicherungsrichtlinie (2014/49/EU): Bis zu 100.000 Euro pro Kunde und Bank sind gesetzlich abgesichert, bei Gemeinschaftskonten von Ehepaaren verdoppelt sich der Anspruch auf 200.000 Euro.
Einige Bankengruppen bieten darüber hinaus freiwilligen Zusatzschutz, der über die gesetzliche Grenze hinausgeht.
Bedeutet im Klartext: Geht deine Bank pleite, bekommst du trotzdem dein Geld (bis zur Obergrenze) zurück.
Spareinlagen unterliegen keinen Kursschwankungen
Anders als beispielsweise Aktien oder Anleihen unterliegen Spareinlagen keinen Wertschwankungen.
Wenn du 10.000 € einbezahlst, wird sich der Nennwert niemals vermindern. Es bleiben 10.000 €.
Sicherheit und Inflation
Viele Finanzberater verteufeln das Sparbuch als gefährlich, weil es in der Regel Zinsen abwirft, die unterhalb der Inflation liegen.
Mehr dazu unter dem Aspekt Rendite, siehe unten.
Verfügbarkeit
Die gesetzliche Mindestkündigungsfrist für Spareinlagen beträgt drei Monate.
Innerhalb dieser Frist dürfen jedoch bis zu 2.000 Euro je Sparkonto und Kalendermonat ohne Kündigung und kostenfrei abgehoben werden. Ein Freibetrag, von dem praktisch alle Kreditinstitute Gebrauch machen.
- Kündigungsfrist: 3 Monate (oder länger)
- Freibetrag: 2.000 € pro Monat
Wichtig dabei: Nicht ausgenutzte Freibeträge verfallen am Monatsende. Ein Ansammeln über mehrere Monate ist nicht möglich.
Wer mehrere Sparkonten mit dreimonatiger Kündigungsfrist bei derselben Bank führt, hat den Freibetrag allerdings für jedes Konto einzeln.
Die vorzeitige Verfügung
Möchtest du kurzfristig über dein Geld verfügen oder mehr als 2.000 € abheben, so ist dies in der Regel möglich, jedoch nicht kostenfrei.
Banken erheben in solchen Fällen einen Vorfälligkeitspreis, welcher als Vorschusszins oder Vorfälligkeitsentgelt berechnet wird.
Der Vorschusszins ist ein Sonderzins auf den vorzeitig verfügten Betrag und Zeitraum, in der Regel ein Viertel des Habenzinssatzes.
Das Vorfälligkeitsentgelt ist ein Prozentsatz oder Festbetrag, unabhängig von Laufzeit und Höhe.
Als Obergrenze gelten die Habenzinsen des laufenden Jahres.
In bestimmten wirtschaftlichen Notfällen wie beispielsweise Erwerbsunfähigkeit, Arbeitslosigkeit oder längerer Krankheit kann auf den Vorfälligkeitspreis verzichtet werden.
Rendite
Die Verzinsung von Spareinlagen richtet sich nach der Höhe der Sparsumme und dem Zinsniveau am Kapitalmarkt. Hierbei gilt:
- Je höher der Kapitalmarktzins, desto höher der Sparzins
- Je höher die Anlagesumme, desto höher der Sparzins
Aktuell (Stand 2026) liegt der durchschnittliche effektive Jahreszins bei rund 0,39 Prozent.
Die Verzinsung im Verhältnis zur Inflation
Wie bereits bei der Sicherheit angedeutet, wird das Sparbuch oftmals für seine Verzinsung kritisiert.
Über einen längeren Zeitraum betrachtet (die vergangenen 688 Monate) lagen die realen Zinsen auf Spareinlagen in 59,6 Prozent der Fälle unter der Inflationsrate.
Das bedeutet: Der Nennbetrag der Spareinlage nimmt zu (Anlagebetrag plus Zinsen), die Kaufkraft nimmt jedoch langsam ab.
Da der eigentliche Zweck der Spareinlagen die Vermögensbildung ist, wird hier oftmals argumentiert, dass Menschen sich arm sparen würden.
Das ist natürlich etwas polemisch, denn wer spart kann per se nicht pleite gehen und steht finanziell besser als jemand, der nicht spart.
Es kommt jedoch zu keinem Wertzuwachs, trotz Verzinsung. Real besteht sogar die Gefahr eines Kaufkraftverlustes über die Zeit.
Zusammenfassung
Die Vorteile von Spareinlagen sind daher:
- die gute Verfügbarkeit
- die hohe Sicherheit (Keine Kursschwankungen, Einlagensicherung)
Der Nachteil der Spareinlagen ist:
- die Verzinsung (niedrig, oftmals unterhalb der Inflation)
3. Steuern auf Spareinlagen: Kapitalertragsteuer, Freibetrag und Freistellungsauftrag
Zinsen aus Spareinlagen sind Kapitalerträge und die unterliegen in Deutschland grundsätzlich der Steuerpflicht.
Wie viel davon tatsächlich beim Finanzamt landet, hängt von drei Stellschrauben ab: der Kapitalertragsteuer, dem Sparerpauschbetrag und dem Freistellungsauftrag.
Die Kapitalertragsteuer (Abgeltungsteuer)
Auf Zinserträge fallen 25 Prozent Kapitalertragsteuer an.
Diese wird umgangssprachlich auch Abgeltungsteuer genannt, weil mit dieser Zahlung die Steuerschuld auf diese Erträge vollständig abgegolten ist. Hinzu kommen:
- 5,5 Prozent Solidaritätszuschlag, berechnet auf die Kapitalertragsteuer (nicht auf den Ertrag selbst)
- Gegebenenfalls Kirchensteuer, ebenfalls auf die Kapitalertragsteuer berechnet
Ohne Kirchensteuer ergibt das eine Gesamtbelastung von rund 26,4 Prozent auf die Zinserträge.
Der Sparerpauschbetrag: Was steuerfrei bleibt
Nicht jeder Euro Zinsertrag wird jedoch besteuert.
Seit 2023 gilt ein Sparerpauschbetrag von 1.000 Euro pro Person und Jahr, bei gemeinsam veranlagten Ehe- oder Lebenspartnern 2.000 Euro.
Bis zu dieser Grenze bleiben Kapitalerträge (Zinsen ebenso wie Dividenden oder Fondsgewinne) vollständig steuerfrei.
Der Freistellungsauftrag: Wie du den Freibetrag nutzt
Merke: Der Sparerpauschbetrag gilt nicht automatisch.
Ohne einen bei der Bank hinterlegten Freistellungsauftrag führt das Kreditinstitut die Steuer auf sämtliche Erträge ab, selbst wenn diese unter dem Freibetrag liegen. Das Geld ist damit nicht verloren, lässt sich aber erst über die Steuererklärung zurückholen.
Mit einem Freistellungsauftrag weist du deine Bank stattdessen an, Erträge bis zur beantragten Höhe direkt steuerfrei auszuzahlen. Den Freibetrag kannst du auf mehrere Banken aufteilen, solange die Summe 1.000 beziehungsweise 2.000 Euro nicht übersteigt.
Die Erteilung kann heutzutage oftmals schon unkompliziert in der passenden Banking-App erledigt werden.
4. Sparbuch verloren: Was tun?
Solltest du dein Sparbuch verlieren oder wird es zerstört, musst du das deiner Bank unverzüglich anzeigen. Das Sparkonto wird daraufhin gesperrt.
Kannst du beispielsweise das alte Sparbuch noch vorlegen (zerrissen oder stark beschädigt), kann dir sofort ein neues ausgestellt werden.
Andernfalls wird ein sogenanntes Aufgebotsverfahren (Meldung beim Amtsgericht) eingeleitet. Nach Ablauf einer Frist wird dann dein altes Sparbuch offiziell für kraftlos erklärt und deine Bank kann dir nun eine neue Sparurkunde ausstellen.
5. Die Sparurkunde: Mehr als nur ein Heft
Die Grundform der Sparurkunde ist das gebundene oder geheftete Sparbuch. In der Praxis haben sich heute überwiegend Loseblatt-Sparurkunden durchgesetzt: periodische Kontoauszüge statt des klassischen Büchleins.
Die BaFin verlangt, dass eine Sparurkunde fünf Merkmale enthält:
- Firmenbezeichnung des Kreditinstituts
- Namen der sparenden Person
- Kennzeichnung als Spareinlage
- aktuellen Kontostand
- Raum für Vermerke über Umsätze
6. Die rechtliche Natur des Sparbuchs
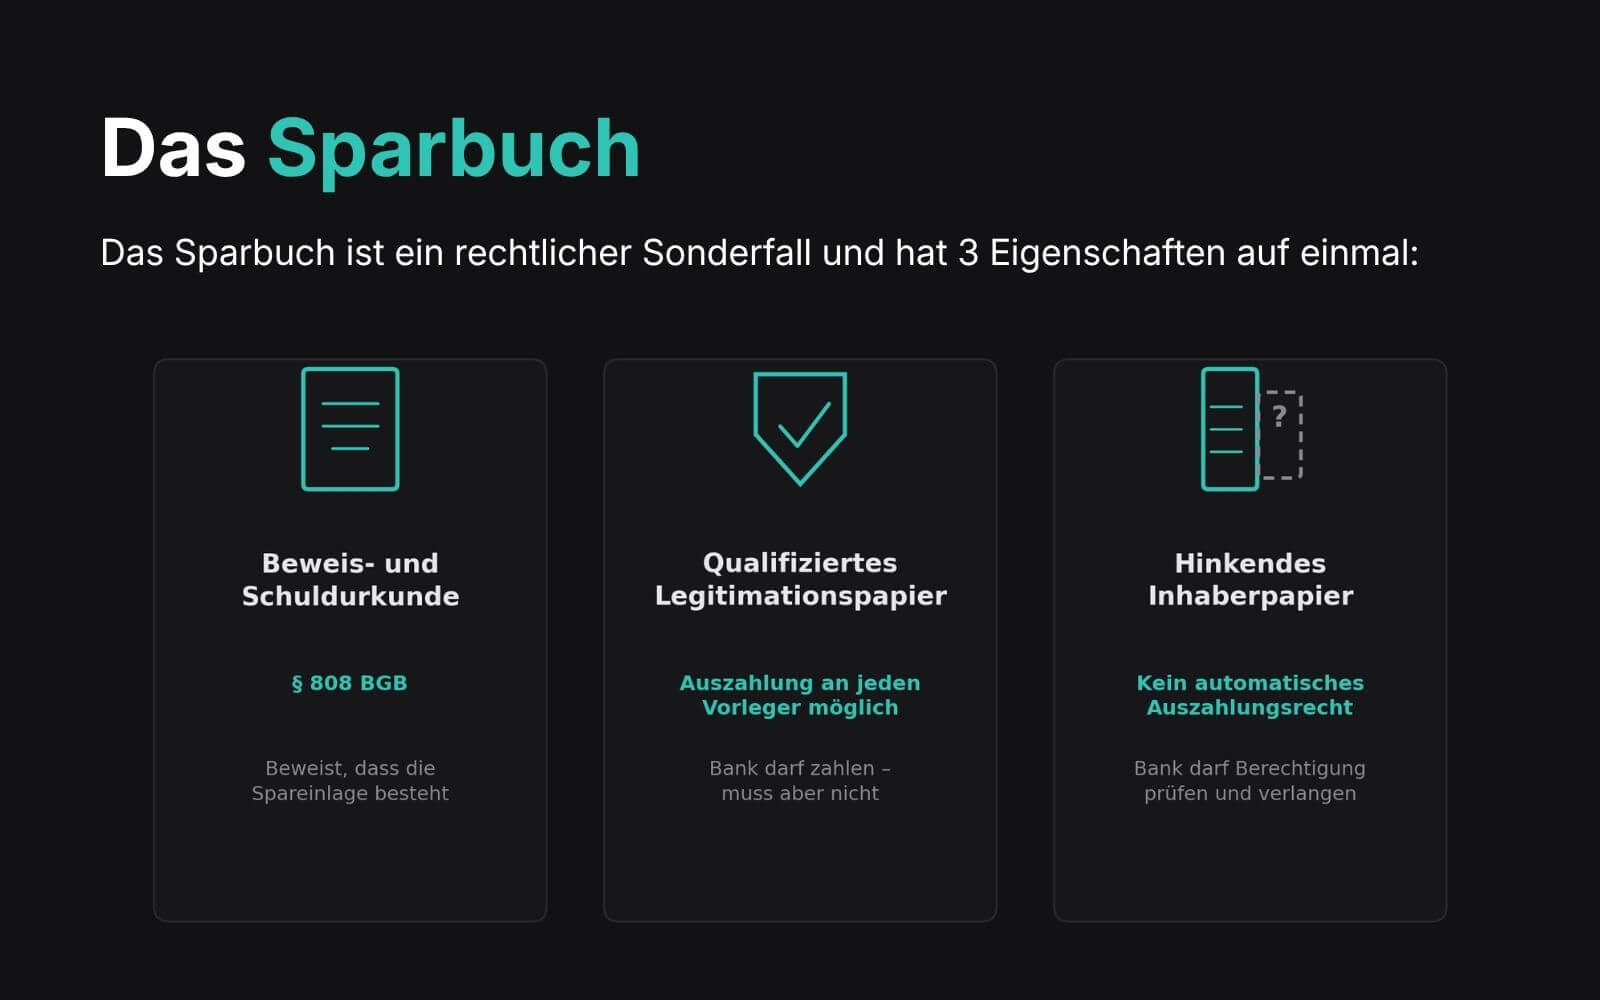
Hier wird es interessant, denn das Sparbuch ist rechtlich ein echter Sonderfall. Es ist drei Dinge gleichzeitig:
Beweis- und Schuldurkunde
Eine Beweis- und Schuldurkunde nach § 808 BGB. Es beweist, dass die Spareinlage besteht, und enthält das Zahlungsversprechen der Bank.
Qualifiziertes Legitimationspapier
Die Bank darf sich auf die Legitimationswirkung des Sparbuchs verlassen und ist berechtigt, an jeden Vorleger mit befreiender Wirkung auszuzahlen.
Das gilt grundsätzlich sogar bei geschäftsunfähigen oder beschränkt geschäftsfähigen Personen.
Sie ist dazu aber nicht verpflichtet.
Hinkendes Inhaberpapier
Ein hinkendes Inhaberpapier stellt die Kehrseite davon dar: Der Inhaber des Sparbuchs hat kein automatisches Recht, allein durch Vorlage die Auszahlung zu verlangen. Die Bank kann die Berechtigung des Vorlegers prüfen und verlangen.
In der Praxis bedeutet das:
Wer mit dem Sparbuch zur Bank geht, kann darüber verfügen/abheben
Die Bank darf sich jedoch nicht auf die Legitimationswirkung berufen, wenn ihr bekannt oder grob fahrlässig unbekannt war, dass der Vorleger nicht verfügungsberechtigt ist. Etwa bei einem angezeigten Verlust des Sparbuchs oder auffällig verdächtigem Verhalten.
Wenn du zusätzliche Sicherheit möchtest, kannst du mit der Bank vereinbaren, dass neben dem Sparbuch auch ein Ausweis oder ein Kennwort vorgelegt werden muss.
7. Welche Rolle sollte das Sparbuch in deiner Finanzplanung spielen?
Sparen hat nach der klassischen bankwirtschaftlichen Betrachtung die folgende Bedeutung für dich als Sparenden: es ermöglicht die Ansammlung von Vermögen zu verschiedenen Zwecken.
Für die Altersvorsorge, für unvorhersehbare Notfälle, für größere Anschaffungen wie Reisen oder den Erwerb eines Eigenheims.
Grundsätzlich gilt: Sparen ist gut
Bei der Nutzung von Spareinlagen solltest du die Stärken nutzen:
- hohe Sicherheit und
- schnelle Verfügbarkeit
Als Anlageprodukt für langfristiges Vermögenswachstum hingegen stehen dir weitaus rentablere Alternativen zur Verfügung.
Die genaue Nutzung von Spareinlagen sollte also basierend auf deinem persönlichen Anlegerprofil und deiner Finanzstrategie erfolgen.
Weitere Beiträge zum Thema Anlageprodukte
Quellen
(1) Verordnung über die Rechnungslegung der Kreditinstitute und Finanzdienstleistungsinstitute (RechKredV), § 21
(2) § 808 BGB (Schuldverschreibung auf den Inhaber)
(3) Richtlinie 2014/49/EU des Europäischen Parlaments und des Rates über Einlagensicherungssysteme
(4) Grill, W. & Perczynski, H. (2025). Wirtschaftslehre des Kreditwesens, 59. Auflage. Westermann