Die Inflation

Warum dein Geld schon morgen weniger wert ist

1. Warum dein Gehirn Inflation nicht bemerkt

Sicherlich ist dir schon mal aufgefallen: Produkte und Dienstleistungen werden regelmässig teurer. 

Die Entwicklung der Benzinpreise

So hat sich beispielsweise der Preis für einen Liter Benzin (Super) stark verändert:

Das entspricht einer Steigerung von rund +45% über 20 Jahre. 

Verändert hat sich lediglich der Preis. Das Produkt - ein Liter Benzin (Super) - ist nach wie vor das gleiche.

Hier der springende Punkt:

Bist du 2005 zur Tankstelle gefahren, hast du für 100 € ca. 82 Liter Benzin getankt.

Bist du 2025 zur Tankstelle gefahren, hast du für 100 € nur noch ca. 57 Liter Benzin getankt.

Definition von Inflation

Du hast also für den gleichen Geldbetrag weniger Ware gekauft. Dein Geld hat also quasi an Wert verloren.

Inflation: Kaufkraftverlust deines Geldes aufgrund von Preissteigerungen

Deine 100 € von 2005 sind auch 2025 noch 100 €. An dem nominalen Wert deines Geldes ändert sich nichts.

Die Kaufkraft ist nur eine vollkommen andere: Du bekommst für den gleichen nominalen Geldbetrag nur weniger Ware.

Die Geldillusion

Das Tücksiche: Wir merken den Effekt kaum, solange er langsam passiert.

Unser Gehirn denkt in Zahlen, nicht in Kaufkraft. Ökonomen nennen das die "Geldillusion": ein Gehalt, das nominal (Der reine Betrag) gleich bleibt, fühlt sich sicher an, obwohl es real (Kaufkraft) jedes Jahr ein Stück weniger wert ist.

EUR
Der heutige Wert, dessen Kaufkraft du über die Zeit verfolgen willst.
%
Durchschnittliche jährliche Teuerungsrate über die Laufzeit.
Jahre
Kaufkraft nach Ablauf der Laufzeit

Werte eingeben und auf „Jetzt berechnen“ klicken.

Nominalwert (unverändert)
Kaufkraftverlust
Kaufkraftverlust in %
Nötiges Kapital für gleiche Kaufkraft
Kaufkraft (real) im Vergleich zum Nominalwert
Realer Wert (Kaufkraft) Nominalwert
Jahr Nominalwert Realer Wert (Kaufkraft) Kaufkraftverlust

Dieser Rechner zeigt, wie sich die Kaufkraft eines heute festgelegten Geldbetrags bei einer angenommenen, konstanten Inflationsrate über die Zeit entwickelt. Er berücksichtigt keine Anlagerendite, Steuern oder sonstige Einflüsse und ersetzt keine individuelle Finanz- oder Anlageberatung. Alle Eingaben werden ausschließlich lokal in deinem Browser berechnet.

2. Wie Inflation gemessen wird und warum 2% das Ziel sind

Inflation ist keine gefühlte Größe, sondern wird exakt gemessen. Dafür nutzen Statistikämter einen sogenannten Warenkorb: eine repräsentative Sammlung von hunderten Gütern und Dienstleistungen, die ein durchschnittlicher Haushalt kauft: von Miete über Lebensmittel bis Strom und Kinokarten.

Jeden Monat wird geprüft, wie sich die Preise dieser Güter verändert haben. 

Die prozentuale Veränderung dieses Index zum Vorjahr ist die Inflationsrate, die du in den Nachrichten hörst.

Warum sind 2% Inflation erstrebenswert?

Man könnte jetzt meinen, das beste Ziel für stabiles Geld wäre gar keine Inflation. 

Tatsächlich verfolgt die Europäische Zentralbank (EZB) für die gesamte Eurozone – und damit auch für Deutschland – bewusst ein Ziel von rund 2% pro Jahr. Der Grund dahinter ist psychologisch und ökonomisch zugleich:

Wäre die Inflation bei 0% oder sogar negativ (Deflation), würde sich Sparen mehr lohnen als Konsumieren. 

In der Konsequenz würden Menschen und Unternehmen Ausgaben verschieben, die Wirtschaft würde sich abschwächen – ein Teufelskreis, den Ökonomen als Deflationsspirale fürchten.

Eine moderate Inflation von 2% sorgt dagegen dafür, dass Geld, das nicht arbeitet, stetig an Wert verliert. 

Das schafft einen Anreiz, zu konsumieren und zu investieren, statt Geld unter dem Kopfkissen zu horten – und hält die Wirtschaft in Bewegung.

3. Was sind dann 100.000 € in 20 Jahren wert?

Machen wir uns die Wirkung der Inflation an folgendem Beispiel klar: du hast heute 100.000 € in cash und lagerst sie im Tresor. Sicher. Für die nächsten 20 Jahre lässt du sie dort als Rücklage liegen, ohne etwas anzurühren. 

Wir rechnen mit der von der EZB angestrebten Inflation von 2% pro Jahr.

Nach 20 Jahren hast du im Tresor: 100.000 €.

Kein Cent fehlt. Nichts wurde gestohlen, nichts ist verloren gegangen. Und trotzdem hast du einen erheblichen Verlust erlitten: 
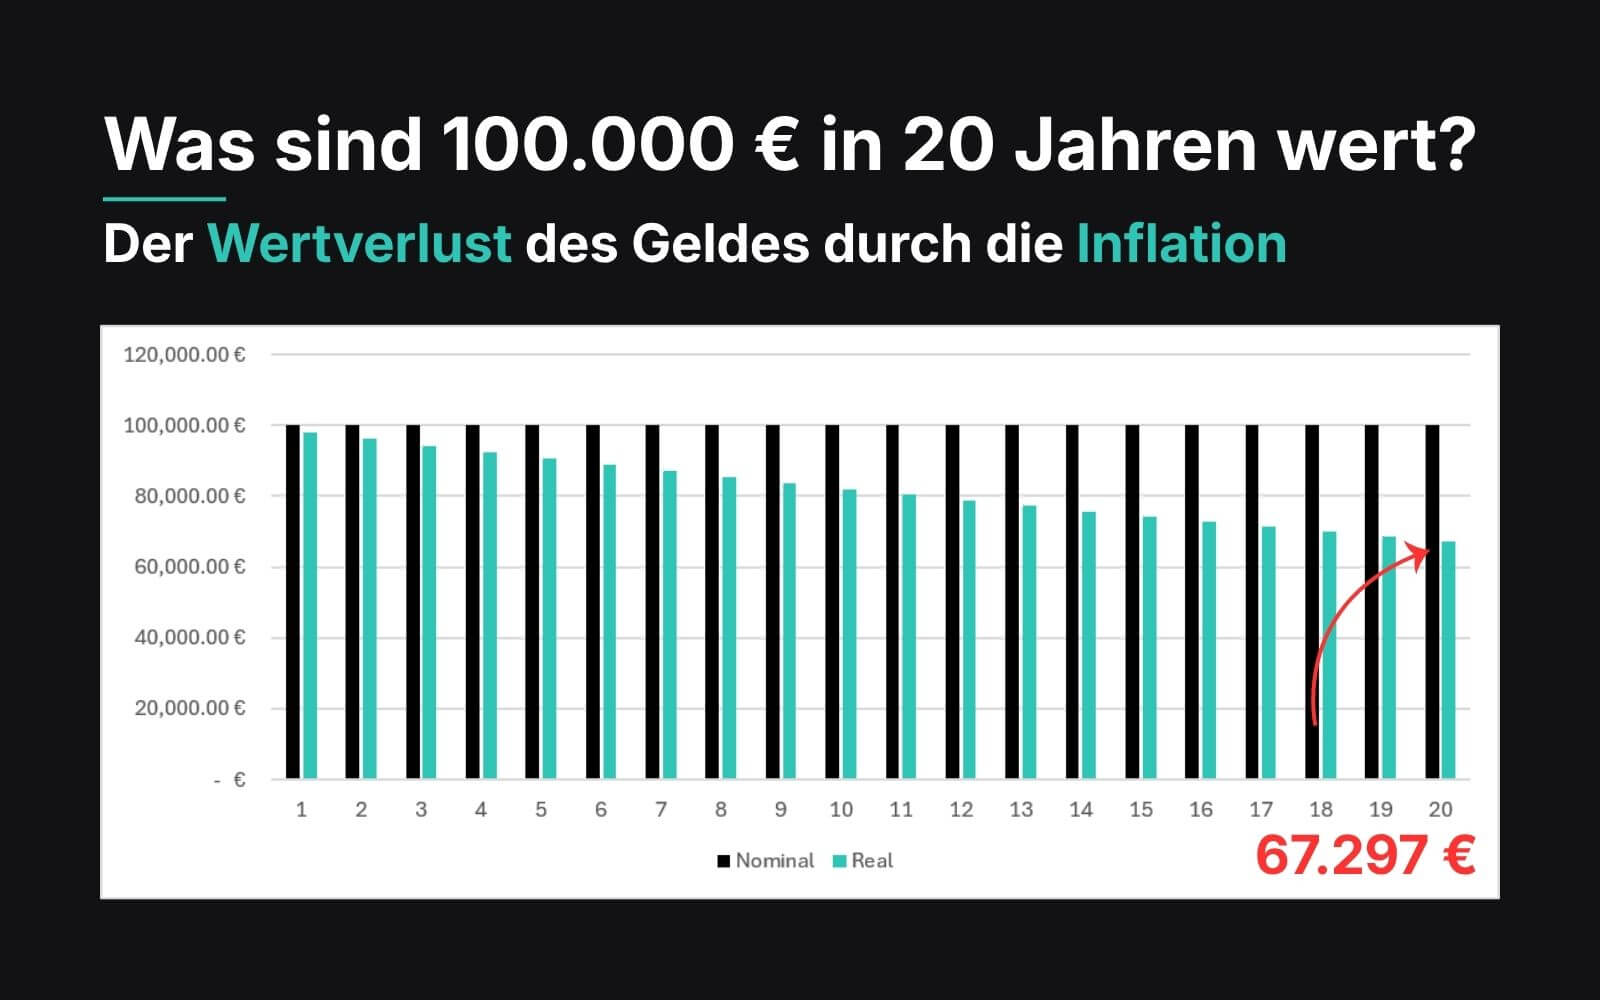
Die Kaufkraft dieser 100.000€ entspricht heute nur noch rund 67.300 €.

Fast ein Drittel deines Vermögens ist verschwunden – nicht durch Diebstahl, Betrug oder eine schlechte Entscheidung, sondern einfach dadurch, dass du nichts getan hast. Das Geld im Tresor war die ganze Zeit "sicher" vor jedem Risiko – außer vor dem einen, das man am wenigsten sieht: der Inflation.

Fazit zur Inflation

Die Inflation wirkt wie der Zinseszins-Effekt: am Anfang unspektakulär. 

Ein Kaufkraftverlust von 2% ist mehr oder weniger nicht wahrnehmbar oder spürbar. 

Auf lange Sicht frisst die Inflation jedoch unweigerlich an deinem Vermögen. Und vor diesem Wertverlust gilt es sich zu schützen.