Sichteinlagen: Dein Geld arbeitet, nur nicht für dich
Inhaltsverzeichnis
- Was sind Sichteinlagen?
- Warum die Bank dir kaum Zinsen zahlt
- Dein Geld gehört nicht dir
- Negativzinsen? Das war einmal
- Wofür Sichteinlagen gut sind. Und wofür nicht
- Fazit
Das Wichtigste in der Zusammenfassung
- Sichteinlagen sind Guthaben auf Kontokorrent-, Giro- und Tagesgeldkonten
- Sie sind täglich verfügbar (Du kannst sie also jederzeit verwenden)
- Sichteinlagen sind zur Abwicklung des Zahlungsverkehrs gedacht (Abhebungen, Überweisungen, Lastschriften etc.)
- Die Bank verleiht einen Teil deines Geldes langfristig weiter
- Rechtlich gehört dein Geld auf dem Konto der Bank. Du hast nur Anspruch darauf
- Wichtig: Zur Erzielung von Zinserträgen sind Sichteinlagen ungeeignet
Als ich meine Ausbildung zum Bankkaufmann gemacht habe, war eines der ersten Dinge, die ich gelernt habe, wie die Bank auf dein Girokonto schaut. Nicht als Service. Als Rohstoff.
Klingt hart. Ist aber einfach Betriebswirtschaft. Und wenn du verstehst, wie dieser Mechanismus funktioniert, triffst du bessere Entscheidungen darüber, wie viel Geld du dort überhaupt liegen lässt.
1. Was sind Sichteinlagen?
Sichteinlagen sind Guthaben, über die du jederzeit verfügen kannst. Ohne Kündigung, ohne Wartezeit. „Bei Sicht" eben.
Dazu gehören vor allem:
- Girokonten: dein Konto für Gehalt, Miete, Kartenzahlungen
- Kontokorrentkonten: das Pendant für Unternehmen und Selbstständige
- Tagesgeldkonten: auch sie sind täglich fällig und zählen deshalb dazu
Bankfachlich gilt sogar Geld mit einer vereinbarten Laufzeit oder Kündigungsfrist von unter einem Monat noch als Sichteinlage. Erst ab einem Monat spricht man von Termineinlagen, also Festgeld oder Kündigungsgeld.
Du hältst Sichteinlagen aus zwei Gründen:
Erstens um deinen Zahlungsverkehr abzuwickeln. Darunter fallen Vorgänge wie Überweisungen, Lastschriften, Kartenzahlungen, Barabhebung, Einzahlungen usw.
Zweitens um nicht mit einem Bündel Bargeld unter der Matratze zu leben.
Beides völlig vernünftig. Auch, wenn manch einer die Variante zwei aus diversen Gründen übertreibt.
2. Warum die Bank dir kaum Zinsen zahlt
Die offizielle Begründung der Banken: Zahlungsverkehr ist teuer.
Kontoführung, IT, Karten, Überweisungen. Die Kontoführungsgebühren decken das nur teilweise. Also gibt es wenig bis nichts für dein Guthaben.
Das stimmt. Ist aber nur die halbe Geschichte.
Der Bodensatz: Das Geld, das nie geht
Nach der klassischen „Goldenen Bankregel" dürfte eine Bank täglich fälliges Geld eigentlich nur so verleihen, dass es jederzeit zurückgezahlt werden kann.
In der Praxis passiert etwas anderes. Die Bank weiß aus Erfahrung: Ein großer Teil der Sichteinlagen bleibt einfach liegen. Dieser Teil heißt Bodensatz und der wird langfristig verliehen. Als Kredit. Mit Zinsen. Für die Bank.
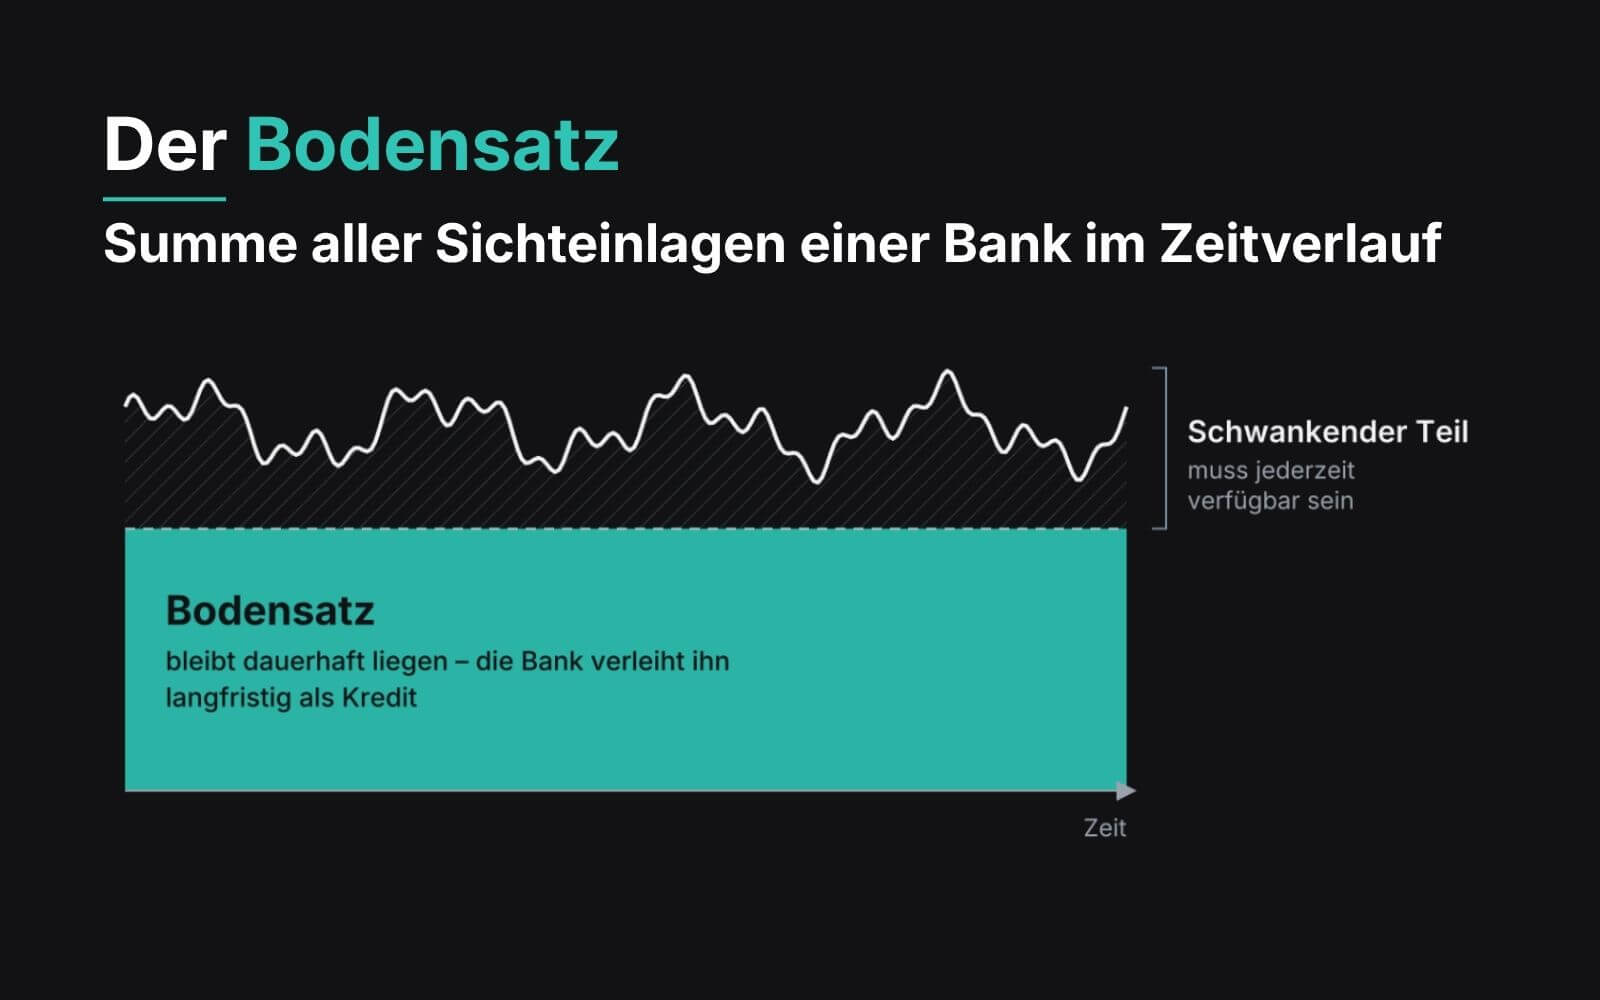
Warum bleibt so viel Geld liegen? Drei Gründe:
- Reserve. Die meisten Menschen haben mehr auf dem Konto, als sie für ihre laufenden Zahlungen brauchen. Als Puffer, aus Gewohnheit, aus Sicherheitsgefühl.
- Umbuchungen im eigenen Haus. Überweist du Geld an jemanden bei derselben Bank, verlässt es die Bank nie.
- Ausgleich. Was heute abfließt, kommt morgen über Gehaltseingänge und Zahlungen wieder rein.
Aus Sicht der Bank bist du mit deinem Girokonto ein Kreditgeber. Zum Nulltarif
Ich finde das nicht empörend. Das ist das Geschäftsmodell.
Empörend wäre lediglich, es nicht zu wissen 😉
3. Dein Geld gehört nicht dir
Jetzt wird es juristisch, aber kurz.
Rechtlich ist eine Sichteinlage eine sogenannte unregelmäßige Verwahrung. Das heißt:
Das Geld geht ins Eigentum der Bank über
Du hast „nur" einen Anspruch darauf, den gleichen Betrag jederzeit zurückzubekommen.
Die gesetzliche Einlagensicherung
Deshalb gibt es die gesetzliche Einlagensicherung: Bis 100.000 Euro pro Person und Bank ist dein Guthaben geschützt, falls die Bank pleitegeht.
Darüber hinaus hängt es von zusätzlichen Sicherungssystemen ab.
Heißt für dich: Wer mehr als 100.000 € bei einer einzigen Bank liegen hat, trägt ein Risiko, über das kaum jemand nachdenkt. Und zwar egal, auf wie viele Konten es verteilt ist.
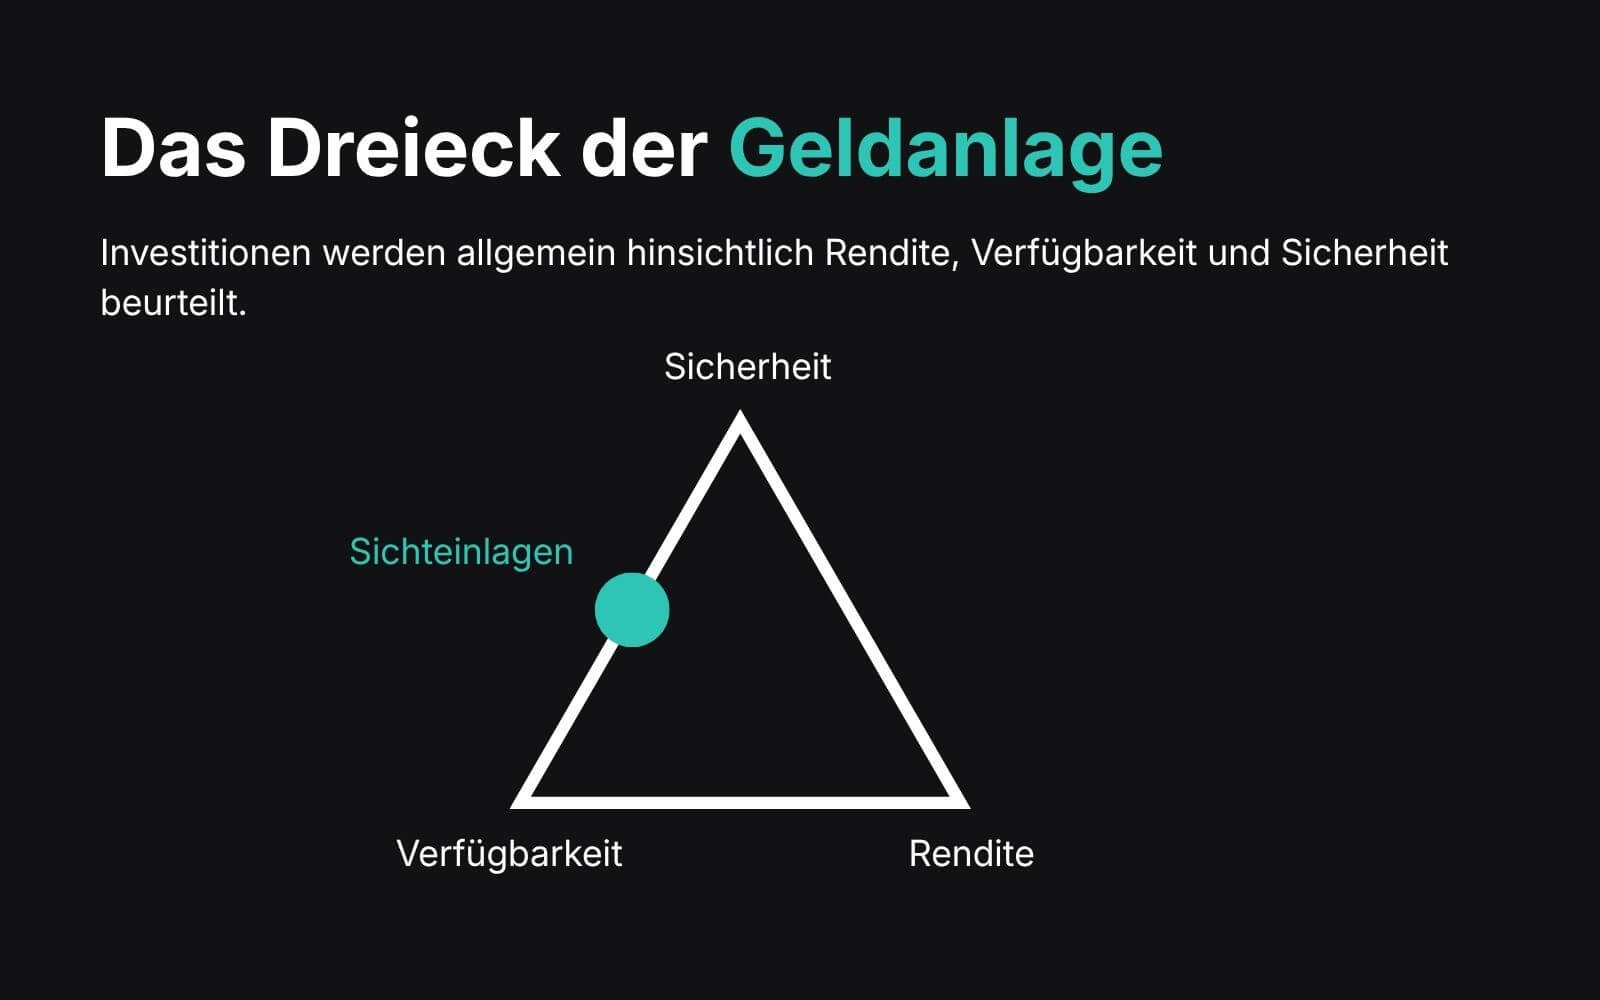
Ich will dir an dieser Stelle keine unnötige Angst machen: Liegt dein Guthaben bei einer Bank insgesamt unter 100.000 €, bist du absolut safe. Punkt.
Nur, wenn die Summe größer wird sollten wir vielleicht mal reden.
4. Negativzinsen? Das war einmal
Vielleicht erinnerst du dich noch an die Jahre, in denen Banken für größere Guthaben sogar Geld verlangt haben, das sogenannte Verwahrentgelt.
Mit dem Ende der Negativzinsphase der EZB im Jahr 2022 ist das weitgehend verschwunden. 2025 hat der Bundesgerichtshof zudem entschieden, dass entsprechende Klauseln bei Tagesgeld- und Sparkonten unzulässig waren.
Die Lektion bleibt trotzdem: Die Konditionen auf deinem Konto bestimmt die Bank. Nicht du.
5. Wofür Sichteinlagen gut sind. Und wofür nicht
Sichteinlagen sind für manche Zwecke geeignet und für manche nicht.
Sichteinlagen sind geeignet für ...
- Deinen Alltag. Alles, was in den nächsten Wochen rausgeht, gehört aufs Girokonto.
- Deinen Notgroschen. Idealerweise auf einem Tagesgeldkonto, getrennt vom Girokonto. Als grobe Faustregel gelten drei bis sechs Monatsausgaben.
Hier sind individuelle Abweichungen möglich, je nach persönlichem Finanzziel: Finanzen sind individuell.
Ein Beamter mit sicherem Einkommen braucht vielleicht einen anderen Puffer als ein Selbstständiger mit schwankenden Aufträgen.
Sichteinlagen sind ungeeignet für ...
- Vermögensaufbau. Jeder Euro, der dauerhaft über deinen Bedarf hinaus auf dem Girokonto liegt, verliert jedes Jahr Kaufkraft. Was es damit auf sich hat, siehst du in meinem Beitrag zur Inflation.
Merke: Ein Girokonto ist ein Werkzeug. Kein Tresor. Und schon gar kein Investment!
6. Fazit
Sichteinlagen sind unverzichtbar. Ohne sie kein Zahlungsverkehr, keine Liquidität, kein Puffer für den Notfall. Aber sie sind der Startpunkt, nicht das Ziel.
Der erste Schritt vom Bankkunden zum Investor ist nicht der Kauf einer Aktie. Er ist die ehrliche Frage: Wie viel Geld brauche ich wirklich jederzeit und wie viel liegt nur aus Gewohnheit da?
Weitere Beiträge zum Thema Anlageprodukte
Spareinlagen: Deutschlands liebstes Missverständnis
Quellen
(1) Grill, W. / Perczynski, H. u. a.: Wirtschaftslehre des Kreditwesens, Ausgabe 2025, Westermann, Kap. 4.2.1–4.2.2, S. 198–199.
(2) Bürgerliches Gesetzbuch (BGB), § 700 Unregelmäßiger Verwahrungsvertrag.
(3) Einlagensicherungsgesetz (EinSiG), § 8 Deckungsumfang; sowie Entschädigungseinrichtung deutscher Banken (EdB): „Wer sind wir", edb-banken.de.
(4) Europäische Zentralbank: Geldpolitische Beschlüsse vom 21. Juli 2022.
(5) Bundesgerichtshof: Pressemitteilung Nr. 26/2025 vom 4. Februar 2025, Urteile XI ZR 61/23, XI ZR 65/23, XI ZR 161/23, XI ZR 183/23.