Loss Aversion Bias: Wie ich mit einem einzigen Trade 47.605 € verloren habe
Inhaltsverzeichnis
- Mein Trade: Was passiert ist
- Was ist der Loss Aversion Bias?
- Warum dein Gehirn so tickt
- So sieht Loss Aversion im Depot aus
- Was du konkret dagegen tun kannst
Das Wichtigste in der Zusammenfassung
- Loss Aversion Bias: Ein psychologisches Muster, welches uns Verluste deutlich schmerzhafter fühlen lässt als Gewinne in gleicher Höhe
- Der Loss Aversion Bias bringt uns beispielsweise dazu, Verluste zu lange zu halten und Gewinne zu früh mitzunehmen
- Die Kenntnis über diesen Bias hilft nicht, um das Muster zu überwinden
- Mögliche Lösung 1: Klare Stop-Loss Regeln. Definiere vor dem Trade oder beim Start, wann du ihn (automatisch) wieder schließen wirst
- Mögliche Lösung 2: Eine mentale Wenn-Dann-Regel. Sollten automatische Austrittsregeln für dich nicht umsetzbar sein, lege fest, was du machst, wenn ... passiert
- Mögliche Lösung 3: Kleinere Positionsgrößen. Der vielleicht beste Schutz. Kleinere Positionsgrößen bedeuten kleinere Verluste und weniger Gefahr
- Mögliche Lösung 4: Führe ein ehrliches Tradingjournal. Aufzeichnungen sind einer der besten Wege, aus seinen Fehlern zu lernen
1. Mein Trade: Was passiert ist
Meine Kernstrategie im aktiven Trading (nicht mit passivem Investieren verwechseln) sind Stillhaltergeschäfte, ganz konkret Optionsverkäufe auf amerikanische Aktien.
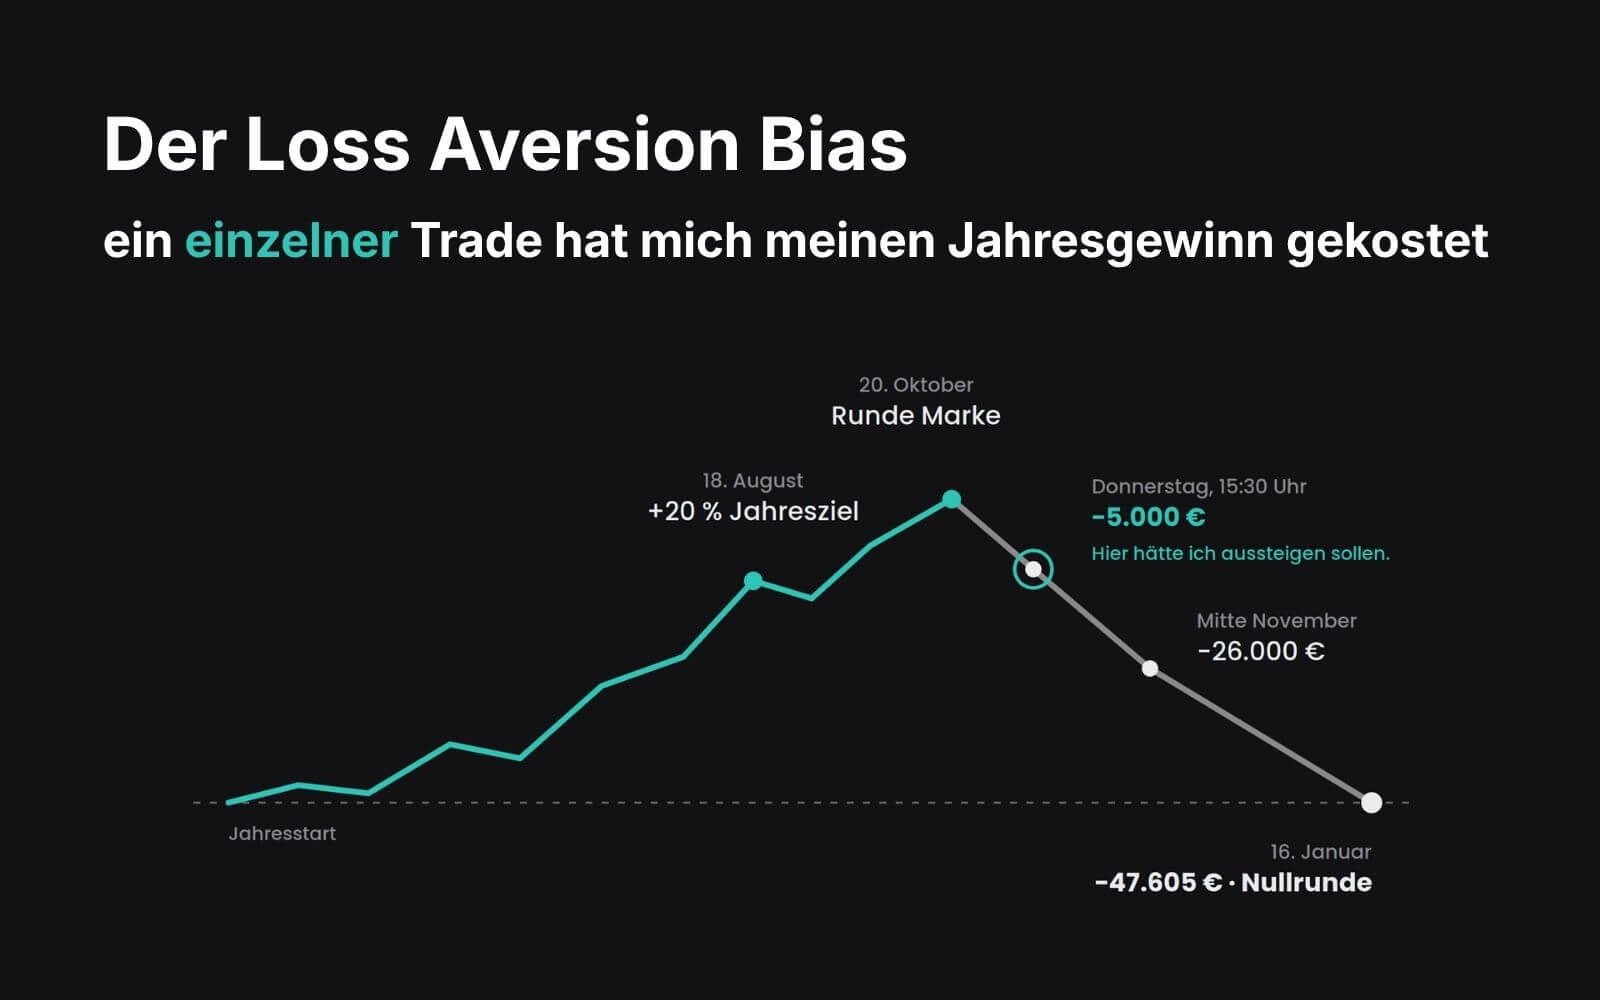
Letztes Jahr habe ich am 18. August mein Jahresziel erreicht: +20 %. Der Eintrag in meinem Tradingjournal: Das wird vermutlich mein bisher bestes Tradingjahr.
Am 20. Oktober habe ich die nächste runde Marke geknackt: Die erste Ziffer meines sechsstelligen Depots ist gesprungen. Alles lief besser als geplant.
Dann habe ich sechs Puts auf Oracle verkauft (Short Put); eine Wette darauf, dass die Aktie bis zum Verfall nicht unter einen bestimmten Kurs fällt. Doch dieser Trade lief gegen mich. Freitag war das Verfallsdatum der Option, am Mittwoch (zwei Tage vorher) bin ich mit dem Trade ins Minus gerutscht.
Meine Stop-Loss-Regel: Läuft eine Option in the money (Kurs fällt auf ein bestimmtes Niveau), dann schließe ich ihn. Also habe ich am Mittwochabend gedacht: Okay, den schließe ich am Donnerstag bei Markteröffnung und realisiere den kleinen Verlust. Business as usual.
Am Donnerstag sitze ich um 15:30 Uhr (Markteröffnung in den USA) vor dem PC. Oracle eröffnet mit einer Kurslücke nach unten. Mein Trade steht bei -5.000 €.
Da wollte ich den Trade nicht mehr schließen, weil der Verlust (gefühlt) zu groß war. Ich wollte mir nicht meine Gewinne vom Oktober wieder abnehmen lassen und den Monat mit Null beenden. Also habe ich die Option bis zum Ende gehalten und mir die 600 Aktien andienen lassen. Das bedeutet, ich habe am Verfallstag der Option die Aktien ins Depot gebucht bekommen. Weil ich der Meinung war, dass die Aktien wieder steigen.
Sind sie aber nicht. Mitte November war der Verlust meiner Aktienposition auf -26.000 € angewachsen. Der Schmerz beim Gedanken an den Sell-Button wurde größer und größer. Ende Dezember habe ich den Trade dann geschlossen, mit einem Verlust von -47.605 €.
Mit einem einzigen Trade habe ich den gesamten Gewinn meines Tradingjahres wieder abgegeben und eine Nullrunde eingefahren.
2. Was ist der Loss Aversion Bias?
Loss Aversion, auf Deutsch Verlustaversion, beschreibt ein einfaches, aber folgenreiches Muster: Ein Verlust schmerzt uns deutlich stärker, als uns ein gleich hoher Gewinn freut. 1.000 € zu verlieren fühlt sich schlimmer an, als sich 1.000 € zu gewinnen gut anfühlt.
Beschrieben haben das die Psychologen Daniel Kahneman und Amos Tversky im Jahr 1979 in ihrer Prospect Theory (Kahneman & Tversky, 1979). Sie gilt als eine der einflussreichsten Arbeiten der Verhaltensökonomie. Kahneman erhielt dafür 2002 den Wirtschaftsnobelpreis.
Doppelt so schwer, ungefähr
Stell dir einen Münzwurf vor. Bei Kopf verlierst du 100 €. Wie viel musst du bei Zahl gewinnen, damit du mitspielst?
Mathematisch wären 101 € bereits ein gutes Geschäft. Die meisten Menschen verlangen aber rund 200 € (Kahneman, 2011).
Tversky und Kahneman haben diesen Faktor später auf etwa 2,25 beziffert (Tversky & Kahneman, 1992). Eine große Meta-Analyse aus dem Jahr 2024 kommt im Durchschnitt auf einen Wert knapp unter 2, allerdings mit großen Unterschieden zwischen einzelnen Menschen (Brown et al., 2024).
Die Faustregel „Verluste wiegen etwa doppelt so schwer" stimmt also. Wie stark es dich persönlich trifft, ist aber individuell.
Verluste wiegen etwa doppelt so schwer wie Gewinne. Wie schwer genau, ist bei jedem anders
Der Referenzpunkt entscheidet
Unser Gehirn bewertet nicht das Vermögen an sich, sondern Veränderungen gegenüber einem Referenzpunkt. Meistens ist das der Kaufkurs. Es kann aber auch ein Kontostand sein, den wir gedanklich schon verbucht haben.
Bei mir war es die Monatsbilanz vom Oktober. Objektiv waren 5.000 € Minus in einem Jahr mit mehr als +20% absolut verkraftbar. Gemessen an meinem Referenzpunkt waren sie aber ein Verlust, der mir den Oktober kaputtmachen würde.
Und genau das wollte ich nicht zulassen.
Nicht die Höhe des Verlusts entscheidet, sondern der Punkt, von dem aus du ihn misst
Die Wertfunktion: Warum Halten sich billig anfühlt
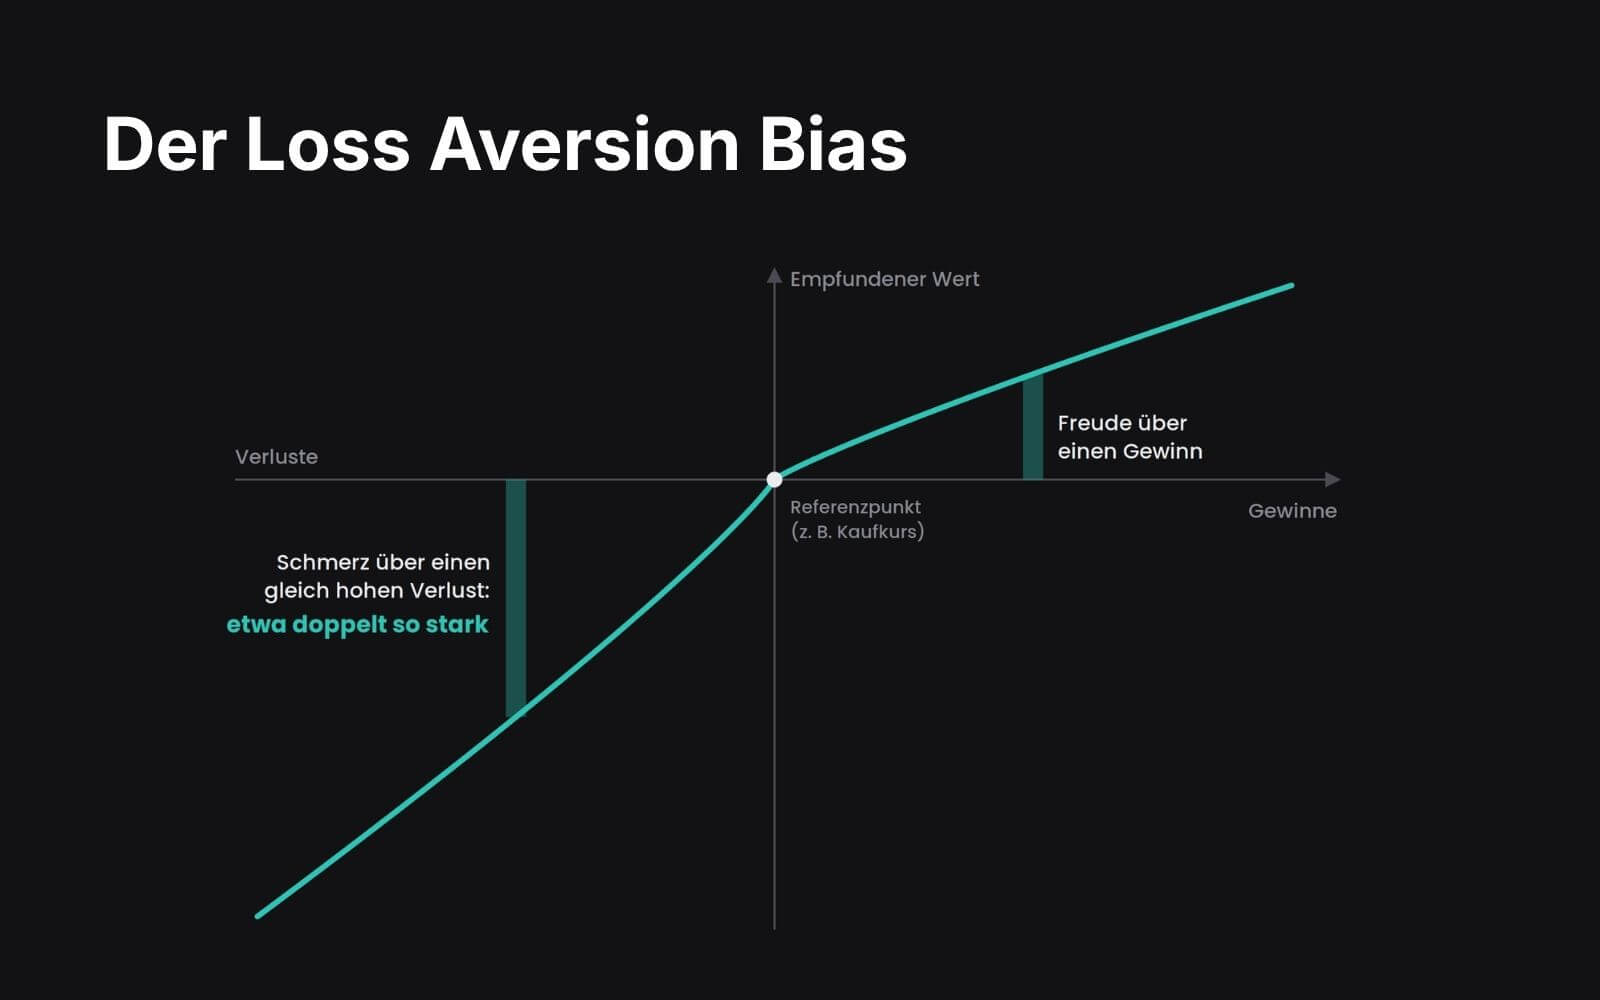
Die Grafik zeigt, wie wir Gewinne und Verluste empfinden. Zwei Dinge fallen auf.
Erstens ist die Kurve im Verlustbereich steiler als im Gewinnbereich. Das ist die Verlustaversion.
Zweitens flacht die Kurve auf beiden Seiten ab. Die ersten 5.000 € Minus tun am meisten weh. Jeder weitere Euro Verlust fühlt sich etwas weniger schlimm an. Deshalb fällt es im Minus so leicht, „noch ein bisschen" länger zu halten. Von 5.000 € auf 26.000 € Verlust hat sich für mich nicht fünfmal so schlimm angefühlt.
Der Verkauf aber schon, denn erst mit dem Klick auf den Sell-Button wird der Verlust endgültig.
Der Test: Wie entscheidest du?
Frage 1: Du bekommst zusätzlich 1.000 € geschenkt. Dann wählst du:
A) Du erhältst sicher weitere 500 €.
B) Du erhältst mit 50 % Wahrscheinlichkeit weitere 1.000 €, sonst nichts.
Frage 2: Du bekommst zusätzlich 2.000 € geschenkt. Dann wählst du:
A) Du verlierst sicher 500 €.
B) Du verlierst mit 50 % Wahrscheinlichkeit 1.000 €, sonst nichts.
In beiden Fragen landest du am Ende bei denselben Beträgen: sicher 1.500 € oder 50:50 zwischen 1.000 € und 2.000 €. Rational müsstest du also beide Male gleich wählen.
Tust du aber vermutlich nicht. In Kahnemans und Tverskys Experiment wählten bei Frage 1 84 % die sichere Variante. Bei Frage 2 entschieden sich 69 % für das Risiko (Kahneman & Tversky, 1979).
Im Gewinnbereich sichern wir ab. Im Verlustbereich zocken wir, um den sicheren Verlust zu vermeiden.
Im Gewinn sichern wir ab. Im Verlust fangen wir an zu zocken
Genau das war mein Donnerstag. Option A: den Trade schließen und sicher 5.000 € verlieren. Option B: halten und hoffen, dass Oracle wieder steigt. Ich habe B gewählt.
Loss Aversion ist nicht dasselbe wie Risikoaversion
Risikoaversion bedeutet: Du bevorzugst Sicherheit gegenüber Schwankung.
Loss Aversion bedeutet: Du vermeidest Verluste, notfalls, indem du mehr Risiko eingehst. Deshalb kann ein vorsichtiger Anleger im Minus plötzlich zum Zocker werden.
Ich war das beste Beispiel.
Verluste zu halten ist nicht grundsätzlich Loss Aversion
Um hier abschließend noch einigen Missverständnissen vorzubeugen: Eine Position, die im Minus steht, zu halten, ist nicht automatisch Loss Aversion.
Wenn du eine Position bewusst im Minus hältst, weil es zu deinem Handelsplan passt und sich die Annahmen nicht grundlegend verändert haben, ist das intelligent.
Nicht das Halten einer Verlustposition ist irrational, sondern das Halten, weil du den bereits entstandenen Verlust nicht realisieren willst.
3. Warum dein Gehirn so tickt
Man könnte meinen: Wer die Prospect Theory kennt, fällt nicht mehr darauf herein. Ich kannte sie. Ich unterrichte sie sogar. Und habe trotzdem gehalten.
Das liegt daran, dass Loss Aversion kein Denkfehler ist, den man mit Wissen einfach abschaltet. Sie sitzt tiefer.
Ein altes Programm in einer neuen Welt
Eine gängige Erklärung kommt aus der Evolution: Für unsere Vorfahren war es gefährlicher, Vorräte zu verlieren, als es nützlich war, zusätzliche zu gewinnen. Wer Bedrohungen ernster nahm als Chancen, hatte bessere Überlebenschancen (Kahneman, 2011).
Diese Erklärung ist plausibel, aber eine Hypothese, kein Beweis.
Sicher ist: Das Programm läuft heute noch. Nur geht es nicht mehr um Vorräte, sondern um Depotwerte.
Was im Gehirn passiert
Hirnforscher haben Versuchspersonen im Scanner über Münzwurf-Wetten entscheiden lassen, bei denen sie Geld gewinnen oder verlieren konnten.
Das Ergebnis: Dieselben Belohnungsregionen, die bei möglichen Gewinnen aktiver werden, fahren ihre Aktivität bei möglichen Verlusten stärker herunter. Und je ausgeprägter diese Asymmetrie im Gehirn war, desto verlustaverser entschieden die Teilnehmer (Tom et al., 2007).
Eine zweite Studie zeigt, welche Rolle die Amygdala spielt, das Emotionszentrum des Gehirns. Zwei Patientinnen, bei denen diese Region auf beiden Seiten geschädigt war, zeigten bei solchen Wetten keine Verlustaversion. Die gesunden Vergleichspersonen schon (De Martino, Camerer & Adolphs, 2010). Die Stichprobe ist klein, der Befund aber deutlich.
Loss Aversion ist keine Charakterschwäche. Sie ist Standardausstattung
Zusammengefasst heißt das: Loss Aversion hat offenbar auch eine neurobiologische Grundlage. Sie ist keine Charakterschwäche und kein Mangel an Bildung.
Mittwochabend ist nicht Donnerstag, 15:30 Uhr
Am Mittwochabend war mein Plan klar: Trade schließen, kleinen Verlust mitnehmen, fertig. Am Donnerstag um 15:30 Uhr, mit −5.000 € auf dem Bildschirm, war derselbe Plan plötzlich unerträglich.
Der Ökonom George Loewenstein nennt das den Unterschied zwischen einem „kalten" und einem „heißen" Zustand: In Ruhe unterschätzen wir, wie stark Emotionen unsere Entscheidungen später beeinflussen werden. Im Moment selbst übernehmen sie dann das Steuer (Loewenstein, 1996).
Wer im Minus steckt, entscheidet nicht mehr mit dem Kopf, mit dem er geplant hat
Ich habe am Mittwoch für einen Menschen geplant, den es am Donnerstag nicht mehr gab.
Emotional, nicht kognitiv – und warum das wichtig ist
In der Behavioral Finance unterscheidet man zwei Arten von Verzerrungen.
Kognitive Verzerrungen entstehen durch Denkfehler, etwa falsches Rechnen oder falsch verarbeitete Informationen. Sie lassen sich durch Wissen und Aufklärung verringern.
Emotionale Verzerrungen entstehen aus Gefühlen und Impulsen. Pompian (2012) ordnet Loss Aversion dieser zweiten Gruppe zu.
Pompians Schlussfolgerung: Emotionale Verzerrungen lassen sich kaum wegtrainieren. Statt gegen sie anzukämpfen, sollte man sich auf sie einstellen. Mit Strukturen, die greifen, bevor die Emotion es tut.
Genau darum geht es später in diesem Beitrag: nicht um mehr Willenskraft, sondern um bessere Regeln.
4. So sieht Loss Aversion im Depot aus
Loss Aversion zeigt sich im Depot nicht als ein einzelner Fehler, sondern in mehreren Mustern. Vier davon sind wissenschaftlich besonders gut belegt. In meinem Oracle-Trade finde ich jedes einzelne wieder.
Der Dispositionseffekt: Gewinner verkaufen, Verlierer behalten
Die Ökonomen Hersh Shefrin und Meir Statman haben 1985 beschrieben, was fast jeder Anleger von sich kennt: Wir verkaufen Gewinner zu früh und halten Verlierer zu lange. Sie nannten das den Dispositionseffekt (Shefrin & Statman, 1985).
Terrance Odean hat das Verhalten später an rund 10.000 Depots eines US-Brokers untersucht. Das Ergebnis: Anleger realisierten Gewinne etwa anderthalbmal so häufig wie Verluste. Und die Daten lieferten keinen Hinweis darauf, dass dieses Verhalten die Anleger für die gehaltenen Verlierer entschädigte. Die verkauften Gewinner entwickelten sich im folgenden Jahr im Schnitt rund 3,4 Prozentpunkte besser als die gehaltenen Verlierer (Odean, 1998).
Wir trennen uns also bevorzugt von genau den Aktien, die wir hätten behalten sollen.
Wir verkaufen, was gut läuft, und behalten, was wehtut. Das Depot füllt sich so mit Verlierern
Bei mir: Solange ein Trade im Plus war, habe ich Gewinne diszipliniert mitgenommen. In dem Moment, in dem Oracle ins Minus lief, war die Disziplin weg.
Der Break-even-Effekt: Hauptsache, wieder auf null
Wer im Minus liegt, will vor allem eins: zurück auf null. Richard Thaler und Eric Johnson haben gezeigt, dass Menschen nach Verlusten besonders bereit sind, Risiken einzugehen, wenn diese eine Chance bieten, den Verlust wieder auszugleichen (Thaler & Johnson, 1990).
Das ist die Wertfunktion aus Abschnitt 2 in Aktion: Im Verlustbereich werden wir risikofreudig.
Bei mir: Ich habe mir die Aktien andienen lassen, weil ich der Meinung war, dass sie wieder steigen. Ehrlicher formuliert: weil ich hoffte, dass sie wieder steigen.
Der Kurs weiß nicht, zu welchem Preis du gekauft hast
Aus einer klaren Optionsstrategie mit begrenztem Zeithorizont wurde eine Aktienposition ohne Plan!
Die Sunk-Cost-Falle: Zu viel investiert, um aufzuhören
Hal Arkes und Catherine Blumer haben in einem Feldexperiment Theater-Abonnements zu unterschiedlichen Preisen verkauft. Wer den vollen Preis gezahlt hatte, ging in der ersten Hälfte der Spielzeit häufiger ins Theater als die Käufer mit Rabatt (Arkes & Blumer, 1985).
Nicht, weil die Stücke besser waren. Sondern weil sie mehr bezahlt hatten.
An der Börse heißt das: Je mehr ein Trade bereits gekostet hat, desto schwerer fällt es, ihn zu beenden. Dabei ist das verlorene Geld weg, egal wie ich mich entscheide. Die einzige relevante Frage ist, was die Position ab heute wert ist.
Verlorenes Geld ist verloren. Die einzige Frage ist: Was machst du ab heute?
Bei mir: Bei −5.000 € war mir der Verlust zu groß. Bei −26.000 € war er noch größer. Mit jedem Euro Verlust wurde der Sell-Button schwerer.
Kurzsichtige Verlustaversion: Wer ständig schaut, leidet öfter
Shlomo Benartzi und Richard Thaler haben den Begriff „kurzsichtige Verlustaversion" geprägt: Je häufiger wir unser Depot bewerten, desto häufiger werden wir mit zwischenzeitlichen Verlusten konfrontiert und genau diese Kombination aus häufiger Bewertung und Verlustaversion bezeichnet die Forschung als myopic loss aversion (Benartzi & Thaler, 1995).
In einem Experiment investierten Teilnehmer, die häufig Rückmeldung über ihre Ergebnisse bekamen, weniger in die riskantere, aber ertragreichere Anlage und erzielten am Ende weniger (Thaler, Tversky, Kahneman & Schwartz, 1997).
Bei mir: Als Optionstrader schaue ich täglich ins Depot. Von Mitte November bis Ende Dezember habe ich jeden Tag gesehen, wie groß der Verlust ist. Jeder Blick hat den Schmerz erneuert und den Verkauf noch schwerer gemacht.
Erkennst du dich wieder?
Diese Sätze sind typische Warnsignale für Loss Aversion im Depot:
- „Die kommt schon wieder." → Break-even-Effekt
- „Jetzt zu verkaufen wäre dumm, ich hab schon so viel verloren." → Sunk-Cost-Falle
- „Den Gewinn nehme ich lieber mal mit." → Dispositionseffekt
- „Ich kann gar nicht mehr hinschauen." / „Ich schaue stündlich rein." → Kurzsichtige Verlustaversion
5. Was du konkret dagegen tun kannst
Loss Aversion lässt sich nicht einfach durch (mehr) Wissen abschalten.
Du kannst aber Strukturen schaffen, die greifen, bevor die Emotion es tut. Die wichtigste Regel dabei: Entscheide im kalten Zustand, nicht im heißen.
Ich zeige dir nun ein paar Möglichkeiten, welche die Wissenschaft vorschlägt und welche mir selbst am meisten geholfen haben:
Lege den Ausstieg fest, bevor du einsteigst
Die Frage „Wann steige ich aus?" gehört vor den Kauf, nicht in den Moment, in dem der Kurs fällt. Eine Möglichkeit ist, den Ausstieg gleich technisch umzusetzen: etwa mit einer Stop-Loss- oder Take-Profit-Order.
Dass das funktioniert, ist belegt. In einem Experiment von Urs Fischbacher, Gerson Hoffmann und Simeon Schudy zeigten Teilnehmer, die automatische Stop-Loss- und Take-Profit-Orders nutzen konnten, einen deutlich schwächeren Dispositionseffekt (Fischbacher, Hoffmann & Schudy, 2017).
Persönlich bin ich ehrlich gesagt kein großer Freund dieses Vorschlags.
Der Grund: Ein Stop-Loss liegt meist bei einem konkreten, nachvollziehbaren Kurs. Ich kann das nicht wissenschaftlich beweisen, aber gefühlt werden diese Marken immer wieder "abgefischt", bevor der Kurs dann wie durch Zauberhand direkt danach wieder dreht. Ob das tatsächlich häufiger passiert oder ob ich mich daran schlicht besonders gut erinnere, kann ich nicht beurteilen.
Meine Tradingergebnisse waren jedoch deutlich schlechter, als ich feste, automatische Stops im Optionshandel verwendet habe.
Formuliere Wenn-dann-Pläne
Wo eine automatische Order nicht passt, helfen konkrete Wenn-dann-Pläne. Nicht: „Ich steige aus, wenn es schlecht läuft." Sondern: „Wenn die Position mehr als X € im Minus ist, schließe ich sie am nächsten Handelstag bei Markteröffnung."
Der Psychologe Peter Gollwitzer nennt solche Pläne Implementation Intentions. Eine Meta-Analyse über fast 100 Studien zeigt: Wer seine Vorsätze als Wenn-dann-Plan formuliert, setzt sie deutlich häufiger um (Gollwitzer, 1999; Gollwitzer & Sheeran, 2006). Der Grund: Die Entscheidung ist bereits gefallen. Im Ernstfall musst du sie nur noch ausführen.
Das ist einer meiner zwei Favoriten: Ich habe heute klare Vorstellungen davon, wann und bei welchem Szenario ich Trades mit Verlust schließe. Heute ist Freitag und kurz bevor ich diese Zeilen schreibe, habe ich zwei Trades mit Verlust geschlossen. Einer -738 €, der andere -279 €. Meine mentale Belastung dabei: Nicht wahrnehmbar.
Begrenze die Positionsgröße
Loss Aversion wird umso gefährlicher, je größer die Position ist. Mein größter Gamechanger. Seit meiner Oracle-Erfahrung trade ich mehr Positionen, aber deutlich kleinere. Klingt banal, ändert aber alles. Zumindest für mich.
Die Frage ist nicht nur, wie viel du gewinnen willst. Sondern wie viel ein einzelner Fehler kosten darf
Lege also vorher fest, welcher Anteil deines Depots maximal in einer einzelnen Position stecken darf und bei Optionen auch, was im schlimmsten Fall passieren kann.
Führe ein Tradingjournal, ehrlich
Notiere jeden Trade schriftlich: Ich habe ein Journal für Options-Trades, für Volatilitäts-Trades und Aktien-Trades. Für jeden einzelnen Trade kann ich dir das Chartbild für den Einstieg, das Datum, die Positionsgröße, das Risiko, das Ergebnis, das Chartbild beim Ausstieg usw. zeigen.
Alle Trades laufen automatisch mit dem Ergebnis in eine Auswertung. Wo stehe ich? Was ist mein Ergebnis? Wie hoch ist meine Trefferquote? Wie hoch ist mein r-Wert?
Klarheit ist absolut notwendig. Nur so kann ich aus meinen Fehlern lernen.
Fazit: Verluste gehören dazu. Festhalten aus Verlustaversion nicht
Verluste sind Teil jeder Anlagestrategie. Der Oracle-Trade hat mich nicht wegen des ersten Verlusts -47.605 € gekostet, sondern wegen meiner Weigerung, ihn zu akzeptieren. Aus -5.000 € wurden fast -48.000 €, weil ich einen kleinen, sicheren Verlust gegen die Hoffnung eingetauscht habe.
Loss Aversion wirst du nicht los. Aber du kannst dafür sorgen, dass sie nicht am Steuer sitzt, wenn es darauf ankommt.
Weitere Beiträge zum Thema Denkfehler
Quellen
(1) Brown, A. L., Imai, T., Vieider, F. M., & Camerer, C. F. (2024). Meta-analysis of empirical estimates of loss aversion. Journal of Economic Literature, 62(2), 485–516.
(2) Kahneman, D. (2011). Thinking, Fast and Slow. New York: Farrar, Straus and Giroux. (Dt.: Schnelles Denken, langsames Denken, Siedler, 2012)
(3) Kahneman, D., & Tversky, A. (1979). Prospect theory: An analysis of decision under risk. Econometrica, 47(2), 263–291.
(4) Tversky, A., & Kahneman, D. (1992). Advances in prospect theory: Cumulative representation of uncertainty. Journal of Risk and Uncertainty, 5(4), 297–323.
(5) De Martino, B., Camerer, C. F., & Adolphs, R. (2010). Amygdala damage eliminates monetary loss aversion. Proceedings of the National Academy of Sciences, 107(8), 3788–3792.
(6) Loewenstein, G. (1996). Out of control: Visceral influences on behavior. Organizational Behavior and Human Decision Processes, 65(3), 272–292.
(7) Pompian, M. M. (2012). Behavioral Finance and Wealth Management (2nd ed.). Hoboken: Wiley.
(8) Tom, S. M., Fox, C. R., Trepel, L., & Poldrack, R. A. (2007). The neural basis of loss aversion in decision-making under risk. Science, 315(5811), 515–518.
(9) Arkes, H. R., & Blumer, C. (1985). The psychology of sunk cost. Organizational Behavior and Human Decision Processes, 35(1), 124–140.
(10) Benartzi, S., & Thaler, R. H. (1995). Myopic loss aversion and the equity premium puzzle. Quarterly Journal of Economics, 110(1), 73–92.
(11) Odean, T. (1998). Are investors reluctant to realize their losses? Journal of Finance, 53(5), 1775–1798.
(12) Shefrin, H., & Statman, M. (1985). The disposition to sell winners too early and ride losers too long: Theory and evidence. Journal of Finance, 40(3), 777–790.
(13) Thaler, R. H., & Johnson, E. J. (1990). Gambling with the house money and trying to break even: The effects of prior outcomes on risky choice. Management Science, 36(6), 643–660.
(14) Thaler, R. H., Tversky, A., Kahneman, D., & Schwartz, A. (1997). The effect of myopia and loss aversion on risk taking: An experimental test. Quarterly Journal of Economics, 112(2), 647–661.
(15) Fischbacher, U., Hoffmann, G., & Schudy, S. (2017). The causal effect of stop-loss and take-gain orders on the disposition effect. Review of Financial Studies, 30(6), 2110–2129.
(16) Gollwitzer, P. M. (1999). Implementation intentions: Strong effects of simple plans. American Psychologist, 54(7), 493–503.
(17) Gollwitzer, P. M., & Sheeran, P. (2006). Implementation intentions and goal achievement: A meta-analysis of effects and processes. Advances in Experimental Social Psychology, 38, 69–119.