Termineinlagen einfach erklärt: Mehr Zins gegen Geduld
Inhaltsverzeichnis
- Was sind Termineinlagen?
- Festgeld und Kündigungsgeld: Die zwei Formen
- Wovon der Zins abhängt
- Der Haken: Dein Geld ist wirklich fest angelegt
- Wofür Termineinlagen gedacht sind und wofür nicht
- Fazit
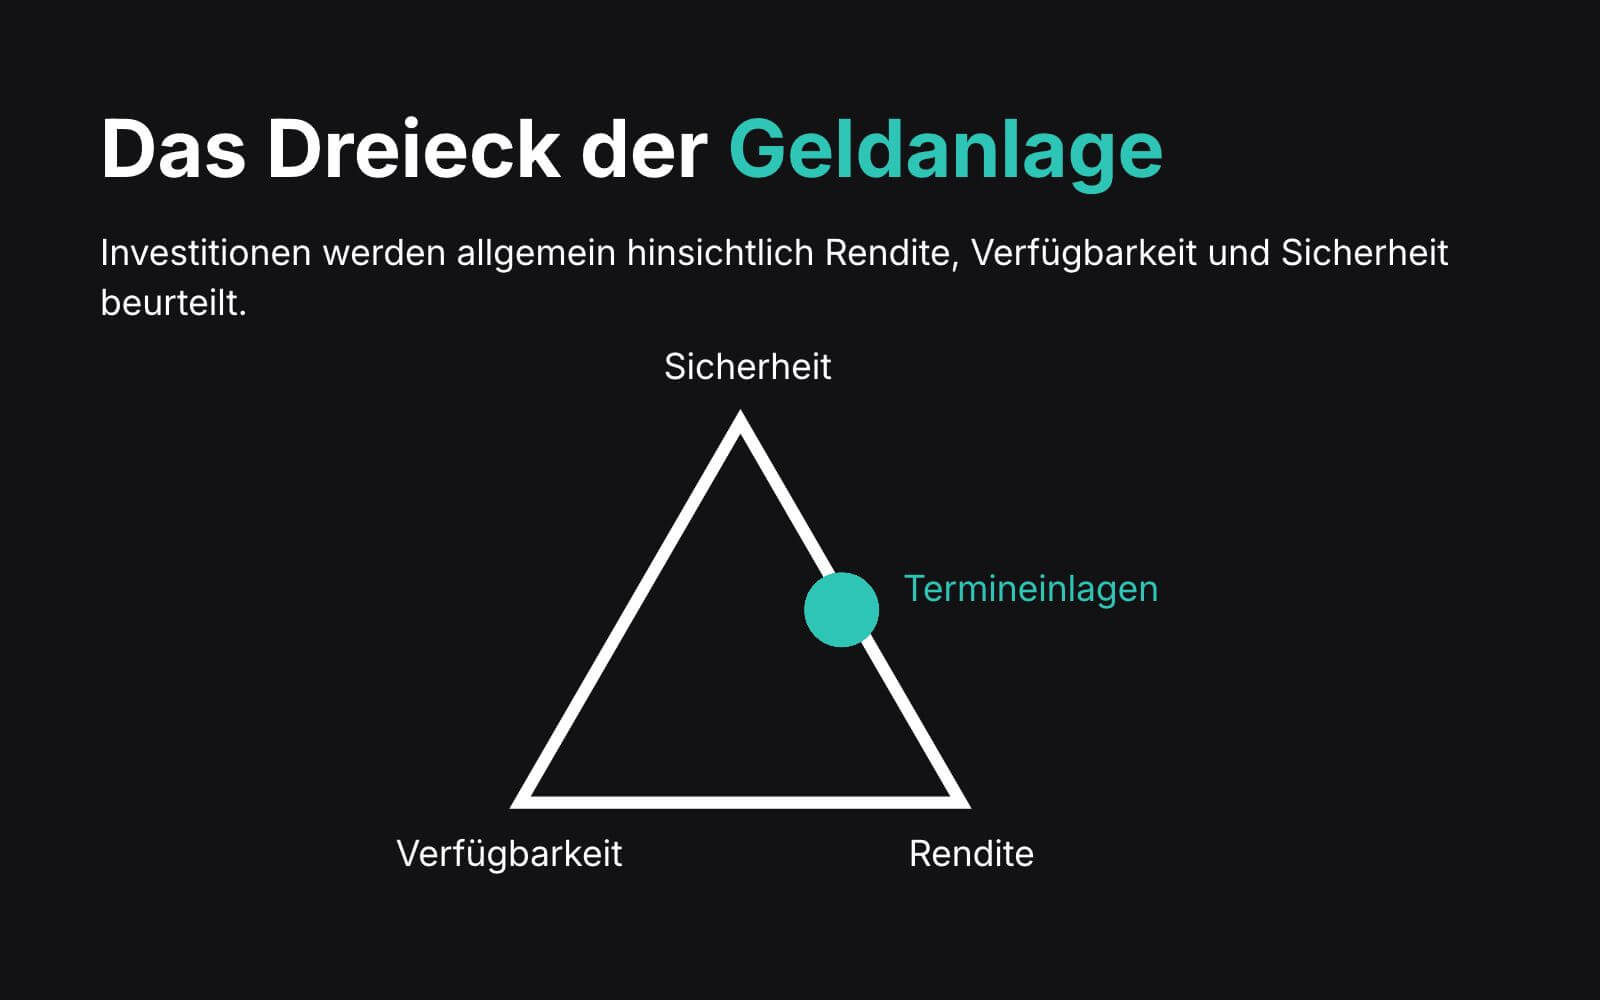
Das Wichtigste in der Zusammenfassung
- Termineinlagen sind Geld, das du der Bank für eine feste Zeit überlässt. Mindestens einen Monat
- Termineinlagen existieren in zwei Formen: dem Festgeld und dem Kündigungsgeld
- Festgeld: Die Fälligkeit und der Zins sind fest
- Kündigungsgeld: Die Kündigungsfrist ist fest, der Zins ist variabel
- Der Zins hängt von der EZB, von den Bedürfnissen der Bank und deinem Verhandlungsgeschick ab
- Bei Termineinlagen hast du kein Recht auf vorzeitige Rückzahlung
- Festgeld ist ein Wartezimmer, kein Zuhause. Es passt für Geld mit festem Termin, nicht für langfristigen Vermögensaufbau
Als Azubi in der Bank habe ich erlebt, wovon wir alle träumen: Ein Kunde hat die sprichwörtliche Million im Lotto gewonnen.
Montagmorgen ist das Geld auf dem Konto eingegangen, Montagnachmittag war dann der persönliche Beratungstermin mit dem Bankvorstand. Der Kunde hatte absolut keine Vorstellung davon, was er jetzt mit so viel Geld sinnvoll anstellen sollte. Kurzer Spoiler: Unser Vorstand auch nicht.
Das Ergebnis: Die komplette Million ist auf einem Festgeldkonto gelandet. Gut für die Bank, suboptimal für den Kunden. Warum, das erkläre ich dir in diesem Beitrag.
1. Was sind Termineinlagen?
Der Vorstand hat dem Lottogewinner eine Termineinlage verkauft.
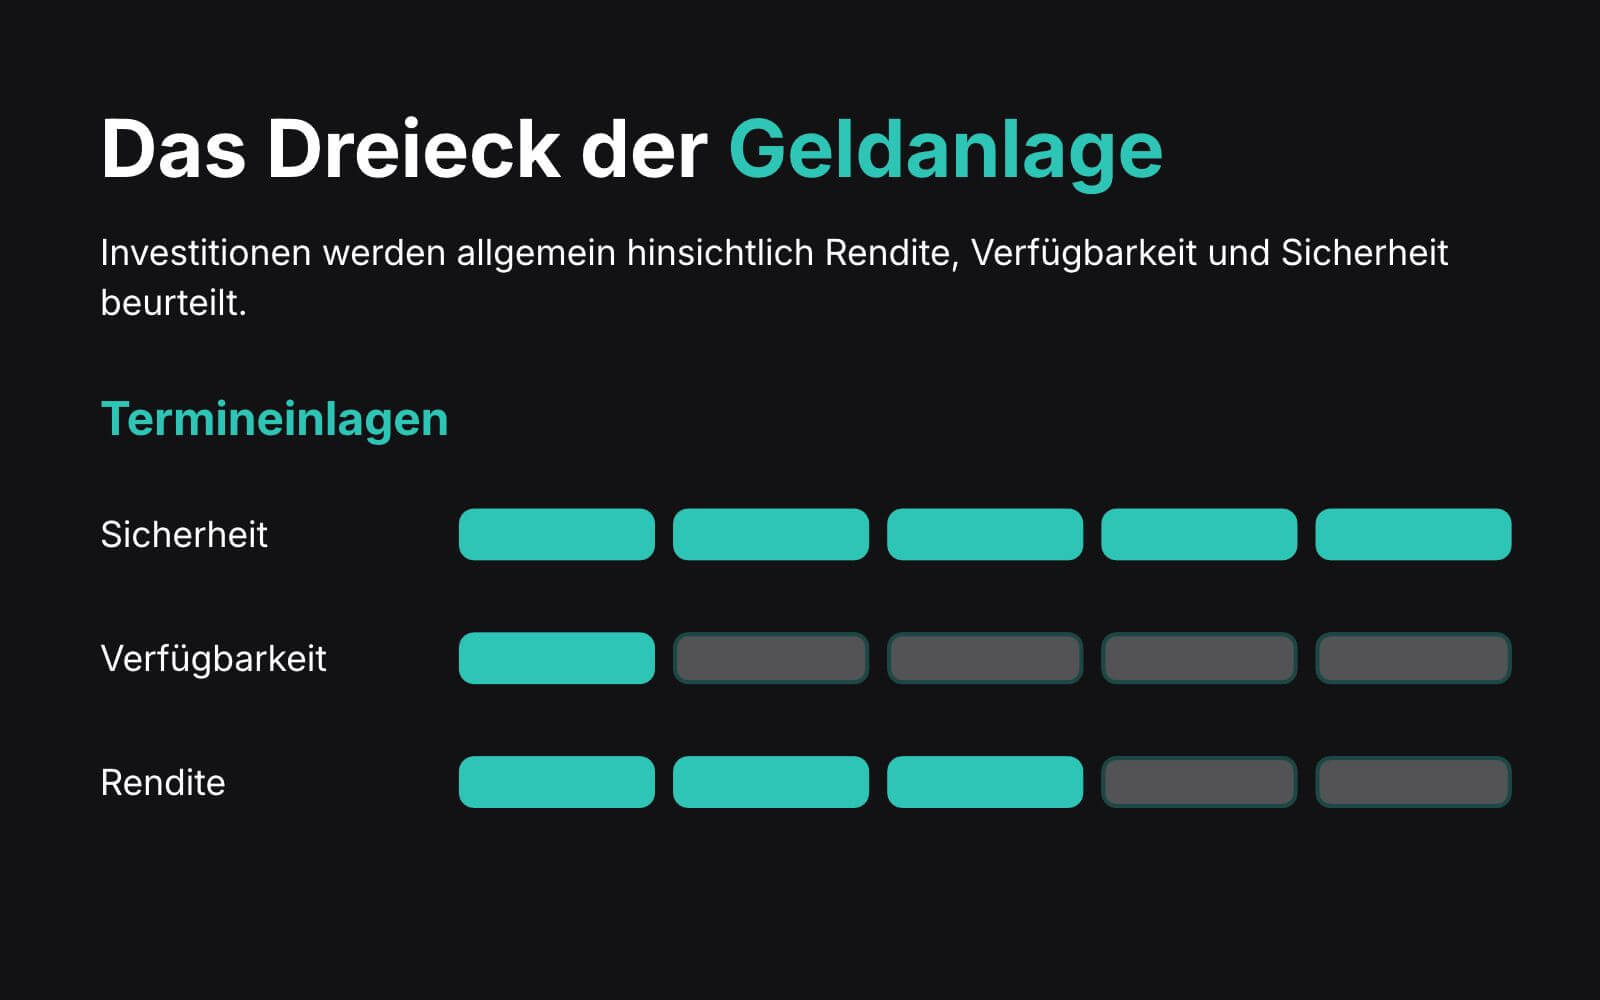
Termineinlagen sind Guthaben, die du der Bank für einen festen Zeitraum überlässt. Die Untergrenze liegt bei einem Monat. Alles darunter zählt bankfachlich noch zu den Sichteinlagen, also zu Girokonto und Tagesgeld (siehe Beitrag zu den Sichteinlagen).
Für diese Zeit gibst du dein Verfügungsrecht ab. Du kommst nicht an das Geld heran, ob du es brauchst oder nicht. Dafür zahlt dir die Bank mehr Zins als auf dem Girokonto.
Bei der Anlage schließt du mit der Bank einen Vertrag über drei Punkte:
- Höhe der Einlage
- Laufzeit beim Festgeld bzw. Kündigungsfrist beim Kündigungsgeld
- Zinssatz
Juristisch gibst du der Bank damit einen Kredit. Du bist der Darlehensgeber, die Bank ist die Darlehensnehmerin. Für jede Termineinlage richtet sie ein eigenes Konto ein, auf dem außer Einzahlung, Zinsgutschrift und Rückzahlung nichts passiert.
Genau das macht Termineinlagen für die Bank so bequem. Kein Zahlungsverkehr, keine Karten, kaum Arbeit, und das bei Beträgen, die meist groß und rund sind. Vor allem weiß sie auf den Tag genau, wann das Geld zurückmuss. Bis dahin kann sie damit planen und es weiterverleihen.
Bei einer Termineinlage verkaufst du der Bank vor allem eins: Planbarkeit. Der Zins ist der Preis, den sie dafür zahlt
Bei einer Million über ein Jahr ist das für die Bank ein komfortables Geschäft. Der Kunde bekommt einen festen Zins und sonst nichts: keine Verteilung, keine Strategie und keinen Zugriff auf sein Geld.
2. Festgeld und Kündigungsgeld: Die zwei Formen
Termineinlagen gibt es in zwei Varianten. Beide binden dein Geld für mindestens einen Monat. Der Unterschied liegt darin, woran die Bindung hängt: an einem Datum oder an einer Frist.
Das Festgeld
Beim Festgeld steht alles von Anfang an fest.
Du vereinbarst eine Laufzeit, zum Beispiel sechs Monate, ein Jahr oder fünf Jahre. Der Zins gilt über die gesamte Laufzeit, egal was die EZB in der Zwischenzeit macht. Am Ende der Laufzeit bekommst du dein Geld samt Zinsen zurück, ohne Kündigung und ohne weiteres Zutun.
Festgeld: Du kennst den Termin und den Zins
Bei mehrjährigen Anlagen schreiben viele Banken die Zinsen jährlich gut.
Das Kündigungsgeld
Beim Kündigungsgeld gibt es keinen Endtermin.
Das Geld bleibt so lange bei der Bank, bis du kündigst, und danach läuft die vereinbarte Frist, mindestens ein Monat. Der Zins ist variabel. Die Bank kann ihn während der Anlage anpassen, nach oben wie nach unten. Gutgeschrieben wird er nach Ablauf der Kündigungsfrist oder am Jahresende.
Kündigungsgeld: Du kennst lediglich die Kündigungsfrist. Der Zins ist variabel
Du bist also flexibler beim Ende, trägst aber das Zinsrisiko. Außerdem musst du selbst daran denken, rechtzeitig zu kündigen.
Der direkte Vergleich
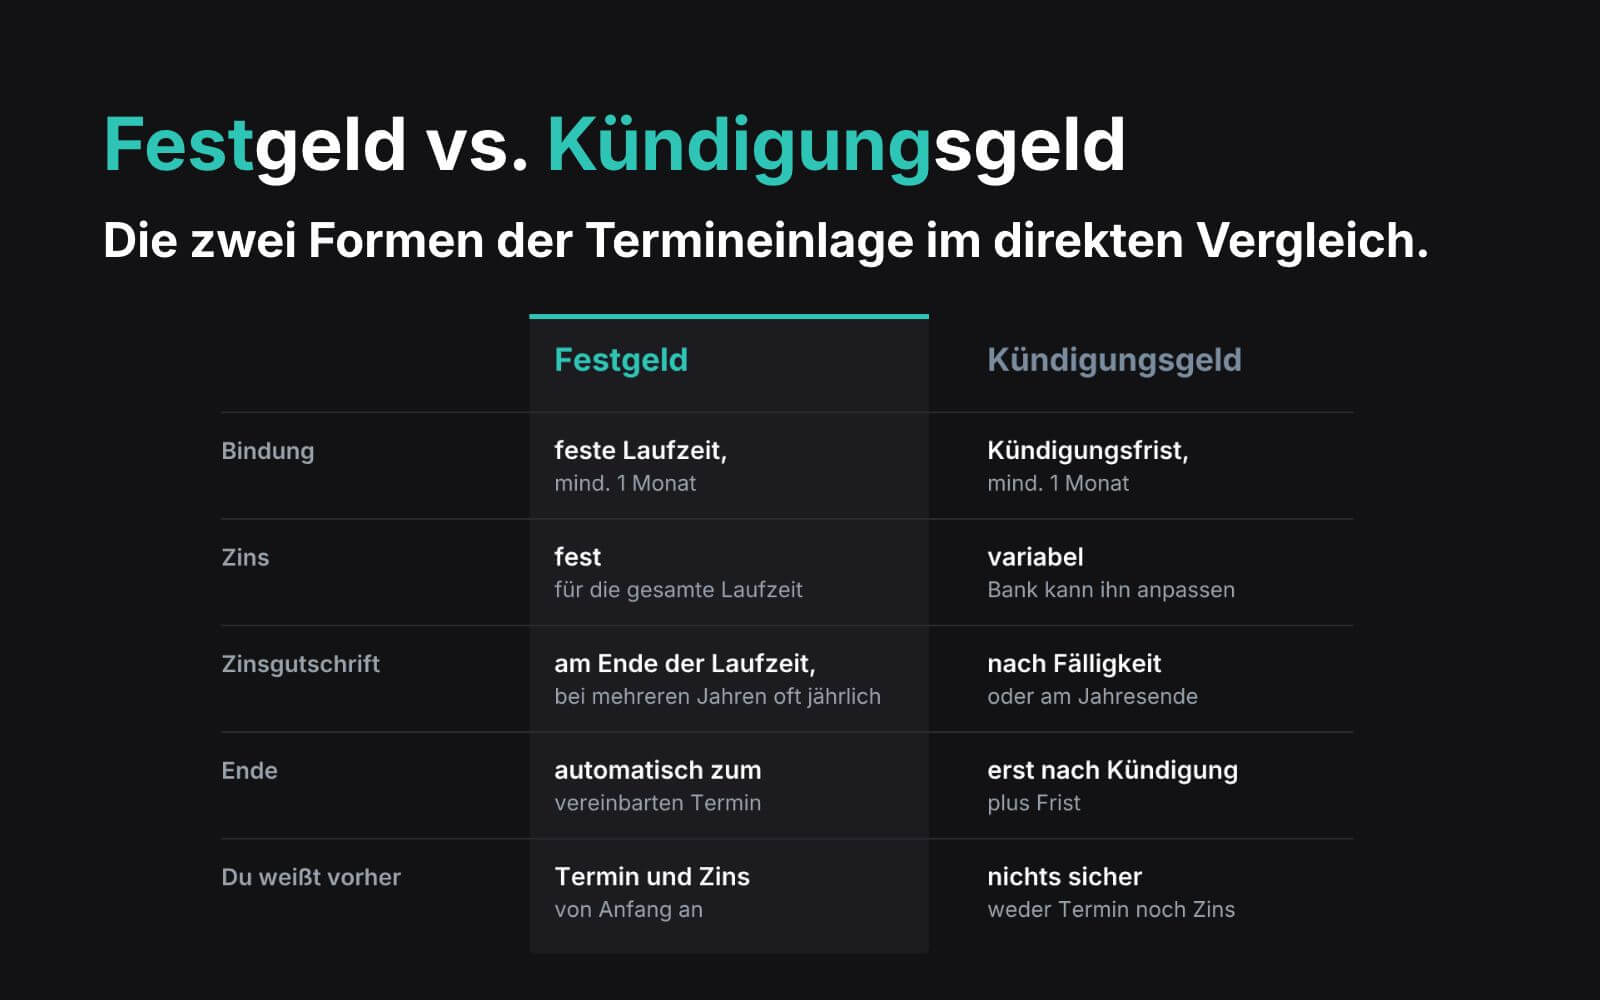
In der Praxis hat sich das Festgeld klar durchgesetzt. Du musst keine Fristen überwachen, und beide Seiten wissen von Anfang an, woran sie sind. Kündigungsgeld wirst du im Privatkundengeschäft kaum noch finden. Es taucht eher bei Firmenkunden auf.
Deshalb ist die Million des Lottogewinners natürlich auf einem Festgeldkonto gelandet. Das ist die bequemste Variante für beide Seiten, wobei die Bank hier deutlich mehr von der Bequemlichkeit hatte.
3. Wovon der Zins abhängt
Wie viel Zins du für deine Termineinlage bekommst, hängt von drei Seiten ab: vom Markt, von dir und von der Bank.
Der Markt: Die EZB gibt den Takt vor
Der wichtigste Faktor ist das Zinsniveau am Geldmarkt, und das bestimmt die Europäische Zentralbank. Ihr Einlagensatz ist der Zins, den Banken bekommen, wenn sie Geld bei der EZB parken. Daran orientieren sie sich, wenn sie dir ein Angebot machen.
Steigt der EZB-Zins, steigen früher oder später auch die Festgeldzinsen. Früher oder später heißt dabei meistens eher später. Zinssenkungen geben Banken schneller weiter.
Du: Betrag, Laufzeit, Verhandlungsmacht
Die Höhe der Anlage. Viele Banken staffeln ihre Zinsen nach Betrag. Wer mehr anlegt, bekommt oft etwas mehr.
Die Laufzeit. Je länger du dein Geld bindest, desto mehr Zins bekommst du. So lautet zumindest die Grundregel. Warum sie nicht immer stimmt, zeige ich dir gleich.
Deine Verhandlungsmacht. Diesen Faktor unterschätzen die meisten. Bei großen Beträgen sind Zinsen verhandelbar. Wer mit einer Million am Tisch sitzt, bekommt keinen Zins aus dem Preisaushang. Er bekommt ein Angebot, und über Angebote kann man verhandeln.
Die Bank: Wie dringend sie dein Geld braucht
Auch die Bank selbst beeinflusst den Zins. Entscheidend ist, wie viel Liquidität sie gerade braucht und was sie mit deinem Geld vorhat. Hat eine Bank viel Kreditnachfrage und wenig Einlagen, zahlt sie mehr. Schwimmt sie in Geld, zahlt sie weniger.
Der Zins sagt dir auch, wie sehr die Bank dein Geld will
Das erklärt auch, warum ganz oben in den Vergleichsportalen oft Banken stehen, von denen du noch nie gehört hast. Sie zahlen mehr, weil sie dein Geld dringender brauchen als deine Hausbank.
Länger heißt nicht automatisch besser
Im Marktdurchschnitt liegen 12 Monate derzeit bei 2,50 Prozent, 36 Monate bei 2,63 Prozent und 60 Monate bei 2,59 Prozent. Drei Jahre längere Bindung bringen im Schnitt also keine 0,1 Prozentpunkte mehr.
Die Laufzeit ist eine Wette darauf, wohin sich die Zinsen entwickeln
Dazu kommt (Stand: September 2026), dass die Zinsen gerade steigen. Wer sich jetzt für fünf Jahre festlegt, hat keine Chance, von weiter steigenden Zinsen zu profitieren.
4. Der Haken: Dein Geld ist wirklich fest angelegt
Das Wort „Festgeld“ ist wörtlich gemeint. Manche Kunden nehmen das nicht ernst, bis sie plötzlich an ihr Geld wollen.
Rechtlich muss die Bank dir dein Festgeld vor Ablauf der Laufzeit nicht zurückzahlen. Du hast einen Vertrag über einen festen Zeitraum geschlossen. Der gilt für dich genauso wie für die Bank.
Wenn die Bank aus Kulanz mitspielt
In der Praxis kommen viele Banken ihren Kunden trotzdem entgegen. Einen Anspruch darauf hast du nicht, und billig ist es auch nicht. Üblich sind zwei Wege:
- Der Zins wird rückwirkend gesenkt, und zwar auf den Satz, den du für die kürzere Anlagedauer bekommen hättest.
- Die Bank berechnet einen Vorfälligkeitspreis und verrechnet ihn mit deinen Zinsen, nach demselben Prinzip wie bei vorzeitig verfügten Spareinlagen.
Ein Beispiel: Du legst 20.000 Euro für zwei Jahre zu 3,5 Prozent an. Nach einem Jahr brauchst du das Geld. Die Bank rechnet auf ihren Einjahreszins von 2,5 Prozent zurück. Statt 700 Euro Zinsen für das erste Jahr bekommst du 500 Euro, und auch das nur, weil sie mitspielt.
Die Alternative: Ein Kredit auf dein eigenes Geld
Manche Banken bieten statt der vorzeitigen Rückzahlung einen Kredit an. Dein Festgeld dient als Sicherheit, und bei Fälligkeit wird der Kredit damit getilgt.
Das klingt elegant, ist aber im Grunde absurd. Du zahlst Kreditzinsen, um an dein eigenes Geld zu kommen. Die Differenz zwischen deinem Festgeldzins und dem Kreditzins verdient die Bank.
Festgeld ist nur für Geld geeignet, das du bis zum Ende der Laufzeit garantiert nicht brauchst. Nicht für „wahrscheinlich nicht“.
Genau hier lag das Problem beim Lottogewinner. Es ging nicht um das Festgeld an sich, sondern darum, dass die komplette Million darin lag. Ein Hauskauf, eine Chance, ein Notfall in der Familie: Jeder Wunsch, der im ersten Jahr als Millionär auftaucht, trifft auf einen Vertrag, der „Nein“ sagt.
Was passiert bei Fälligkeit?
Auch am Ende der Laufzeit lauert eine Falle.
Holst du dein Festgeld nicht ab, behandelt die Bank es in der Regel als Sichteinlage, also zum Zins des Girokontos. Das gilt nur dann nicht, wenn eine automatische Verlängerung vereinbart ist, eine sogenannte Prolongation. Dann läuft das Geld zu den Konditionen weiter, die die Bank zu diesem Zeitpunkt anbietet, und die sind selten die besten am Markt.
Trag dir das Fälligkeitsdatum in den Kalender ein. Am besten zwei Wochen vorher, damit du in Ruhe vergleichen kannst.
5. Wofür Termineinlagen gedacht sind und wofür nicht
In der Bankbetriebslehre habe ich folgende nüchterne Definition gelernt: Termineinlagen sind für Geld gedacht, das vorübergehend nicht gebraucht wird. Das entscheidende Wort ist „vorübergehend“.
Die drei klassischen Einsatzzwecke
1. Geld für einen festen Termin.
Du weißt, dass du zu einem bestimmten Zeitpunkt einen bestimmten Betrag brauchst:
- die Steuernachzahlung im nächsten Frühjahr, vor allem wenn du selbstständig bist
- die Anzahlung für die Wohnung in 18 Monaten
- das Auto, das du in einem Jahr bar bezahlen willst
2. Geld, das gerade keine Aufgabe hat.
Eine Erbschaft, eine Abfindung oder ein Bonus, und du weißt noch nicht, was du damit machen willst. Das Geld soll nicht zinslos auf dem Girokonto liegen, während du dir darüber Gedanken machst.
3. Geld, das auf eine bessere Gelegenheit wartet.
Du willst investieren, aber nicht alles auf einmal. Oder du wartest auf eine bestimmte Entscheidung. Bis dahin arbeitet das Geld wenigstens ein bisschen.
Festgeld ist ein Wartezimmer für dein Geld. Kein Zuhause
Der gemeinsame Nenner: ein absehbarer Zeitraum und ein klarer Betrag. Genau dafür ist Festgeld gemacht.
Das Überraschende am Lottogewinner
Streng nach Lehrbuch war das Festgeld für den Lottogewinner sogar vertretbar. Eine Million, die „kurzfristig keine Verwendung hat“, ist fast wörtlich Einsatzzweck Nummer zwei.
Das Problem war nicht das Produkt. Das Problem war, dass aus dem Wartezimmer kein nächster Schritt folgte. Ein Festgeld für ein paar Monate, um in Ruhe einen Plan zu machen, wäre sinnvoll gewesen. Die komplette Summe ohne Plan dort zu lassen war es nicht.
Wofür Termineinlagen nicht gedacht sind
- Für deinen Notgroschen. Eine Reserve für den Notfall muss sofort verfügbar sein. Notfälle halten sich nicht an Laufzeiten. Dafür ist das Tagesgeldkonto da.
- Für Geld, dessen Zeitpunkt du nicht kennst. Wenn du nicht weißt, ob du das Geld in drei oder in zwölf Monaten brauchst, ist Festgeld die falsche Wahl. Wie teuer ein vorzeitiger Ausstieg sein kann, hast du oben gesehen.
- Für langfristigen Vermögensaufbau. Wer zehn, zwanzig oder dreißig Jahre Zeit hat, verschenkt mit Festgeld Rendite.
6. Fazit
Termineinlagen sind ein ehrliches Produkt. Du gibst der Bank Planbarkeit, und sie gibt dir Zins dafür. Für Geld mit festem Termin und festem Betrag funktioniert das hervorragend.
Als Ersatz für Vermögensaufbau funktioniert es schlecht. Die Inflation liegt oftmals nah am Festgeldzins, manchmal sogar drüber. Wenn du also 2,5% Zins erhältst und die Inflation bei 2,8% liegt, verlierst du real an Kaufkraft. Und wenn dann noch Steuern auf deine Zinsen fällig werden, verliert das Festgeld seinen Reiz, obwohl auf dem Kontoauszug ein Plus steht.
Und damit sind wir wieder beim Lottogewinner.
Die Bank hatte ein bequemes Geschäft. Eine Million, ein Konto, keine Arbeit. Dazu ein fester Rückzahlungstermin, mit dem sie planen konnte. Der Kunde hatte einen festen Zins, keinen Zugriff auf sein Geld und keinen Plan.
Das Festgeld war nicht das Problem. Das Problem war, dass es die ganze Strategie war.
Welcher Teil deines Geldes auf ein Festgeldkonto gehört, hängt davon ab, was du vorhast, wann du es brauchst und wie viel Schwankung du aushältst. Finanzen sind individuell.
Weitere Beiträge zum Thema Anlageprodukte
Sichteinlagen: Dein Geld arbeitet, nur nicht für dich
Spareinlagen: Deutschlands liebstes Missverständnis
Quellen
(1) Grill, W. / Perczynski, H. et al. (2025): Wirtschaftslehre des Kreditwesens, 59. Aufl., Westermann
(2) Tagesgeldvergleich.net, Festgeld-Vergleich, Stand 27.09.2026.